[이데일리 이정훈 기자] 꺼질듯 말듯 아슬아슬하게 타오르고 있는 미국경제의 회복 불씨가 계속 생명력을 유지할 수 있을까?
고용과 주택경기로 대표되는 미국경제 회복의 약한 고리는 작년말과 올초에도 여전히 강화되지 않고 있다. 물론 경기 회복세가 이어지고 있다는 걸 부인할 순 없지만, 이 부분들이 안정되지 않는 이상 회복의 지속성(또는 모멘텀)을 논하기도 어렵다.
이런 점에서 금융시장, 고용, 심리지표, 주택 등을 총망라한
컨퍼런스보드의 경기선행지수(Leading Indicators)가 어떤 흐름을 보일지가 시장의 큰 관심사인 것은 어찌보면 당연하기까지 하다.
경기선행지수는 6개월 정도 단기의 향후 경기를 가늠해볼 수 있는 지표로, 총 10개 항목으로 구성된다. 금리 스프레드 또는 수익률곡선(10년 국채금리-연방기준금리)와 총통화량(M2), 소비자기대지수, 건축허가, 자본재 주문, 공급자 효율(운송시간), 주가(S&P500지수), 소비재 신규주문, 신규실업수당 청구건수, 주간 평균 근무노동시간 등이 그것이다.
특히 향후 침체나 회복국면에 접어드는 등 경기가 터닝 포인트에 도달하는 시점을 간파하는데 유용하다.
물론 지난 6번의 경기침체를 겪는 동안 경기선행지수는 9번의 침체 신호를 보냈고 1990년에서 1991년 침체는 예견하지 못했고, 1995년에는 잘못된 침체 싸인을 내기도 했다. 그래서 선행지수와 후행지수, 동행지수 변화를 함께 고려하는 게 필요하다.
다만 경험칙으로는 3~4개월 연속으로 선행지수가 전월대비 하락할 경우 향후 3~9개월 내에 경기가 위축기에 들어가는 것으로 해석할 수 있다. 또 선행지수가 0.45% 이상 하락하거나 5개월 연속 하락할 경우 미국 경제는 항상 침체기로 접어들었던 역사도 있다.
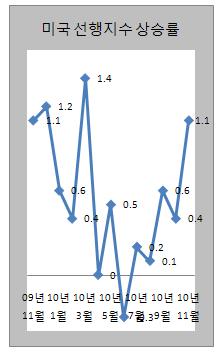
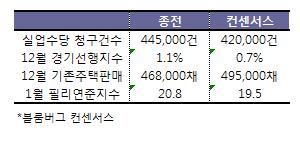
현재 긍정적인 대목은 최근 경기선행지수가 5개월 연속으로 상승세를 이어오고 있다는 것이다. 12월에도 블룸버그 컨센서스 기준으로 0.7% 상승이 예상되고 있어 6개월 연속 상승할 것으로 보인다.
또 10개 선행지수 구성항목들 가운데 무려 70%에 이르는 비중을 차지하는 총통화량(M2)과 주간 평균 근무시간, 금리 스프레드가 모두 긍정적인 흐름을 지속하고 있다는 점도 기대를 가지게 하는 부분이다.
결국 경기 회복의 모멘텀은 이어지고 있는 셈인데, 12월 상승률이 11월에 못미칠 것으로 보여 모멘텀 확대추세는 주춤거리고 있는 것으로 보인다. 구성요소인 지표들의 개선폭이 더 커져야 한다는 의미다.
이와 함께 오늘 밤 함께 공개되는
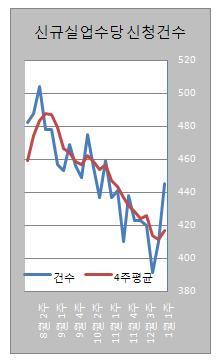
주간 신규실업수당 청구건수(Initial Jobless Claims) 역시 주목해야할 지표다. 추세적인 하락세가 크리스마스 연휴 이후 반등하고 있어서다.
다행히 시장에서는 42만건으로, 전주대비 2만5000건 정도 줄어들 것으로 보고 있다. 최근 청구건수 증가가 연휴 직후라는 계절적 요인 탓인지, 고용이 재차 악화되고 있는 것인지 확인할 수 있을 것으로 보인다.
또
12월 기존주택 판매(Existing Home Sales)도 관심있게 봐야할 지표다. 지난 7월에 3.84% 증가 이후 8월 4.12%, 9월 4.53%, 10월 4.43%, 11월 4.68% 등 상승흐름을 타고 있고 12월에도 4.85% 상승으로 견조한 모습을 보일 것으로 기대된다.
이밖에 뉴욕주의 제조업 경기를 보여주는 엠파이어스테이트 제조업지수 후속탄인
1월 필라델피아연준지수(Philadelphia Fed Index)도 공개된다.