 | | [그래픽=이데일리 문승용 기자] |
|
[이데일리 박정수 이광수 김무연 기자] “불과 3년 전까지만 해도 해외 기관투자가들이 한국식 대체투자를 이해하지 못했다. 우량 임차인을 두고 장기적으로 투자하는 부동산을 한국 기관투자가끼리 치열하게 경쟁해 왔다. 하지만 경기 불확실성이 커지면서 이제는 유럽 기관투자가들도 채권형 부동산 투자에 뛰어들기 시작했다.”
유럽 기관투자가들이 제 살을 깎아가며 한국 기관투자가들이 선호하던 대체투자 시장에 뛰어들고 있다. 부동산 가격 하락 위험이 높지 않은 주요 대도시 핵심 지역에 위치한 랜드마크 빌딩에 우량임차인이 있어 임대수익이 어느정도 보장되는 ‘한국형 대체투자’에 가세한 것이다.
현지 기관투자가는 제로에 가까운 조달금리를 앞세워 한국 기관투자가보다 절대적으로 유리한데다, 부동산에 투자하는 기관투자가 숫자도 유럽이 한국의 수십배에 달해 이들과 본격적으로 무한경쟁에 돌입할 경우 기대수익률이 크게 떨어질 것이란 우려가 나온다.
대체시장 경쟁에 유럽 기관도 뛰어들어16일 투자은행(IB)업계에 따르면 최근 알파에셋자산운용이 독일 프랑크푸르트 증권거래소 빌딩 투자에 참여하면서 제시한 자본환원율(캡레이트)은 3.5% 수준이다. 독일 연기금은 이보다 낮은 3.2%를 제시해 결국 투자를 성사시킨 것으로 알려졌다. 캡레이트는 매입자가 투자자본 대비 기대하는 수익으로 임대수익에서 각종 세금과 운영비용, 대출이자 등과 같은 비용을 제외한 금액을 부동산 매입가격으로 나눈 수치를 말한다. 임대수익 조건이 같을때 제시한 캡레이트가 낮을 수록 부동산 매입가격을 높게 불렀다는 의미다.
한 IB업계 관계자는 “불과 3~4년 전에만 해도 국내 기관투자가끼리 유럽 현지에서 출혈경쟁을 일으키는 것을 보고 현지 기관들이 비웃었다”며 “하지만 현재는 현지에서 비딩(가격제시)하면 현지 기관들도 출혈경쟁을 펼치는 모양새”라고 말했다.
올해 초까지만 해도 런던을 비롯해 프랑스 등에서 핵심 랜드마크 인수전을 놓고 국내 주요 증권사들이 대거 참여해 국내 업체 간 과당경쟁으로 인수가격만 지나치게 높여 놓은 게 아니냐는 비판이 나오기도 했다. 대표적으로 마중가 타워 인수의향서 입찰에 미래에셋대우를 비롯해 한국투자증권, NH투자증권, 하나금융투자 등이 뛰어들어 인수가격에 거품이 끼었다는 지적이 나왔었다. 하지만 지금은 유럽 현지 기관투자가까지 가세하는 형국이다.
한 운용사 관계자는 “한동안 한국 증권사들이 인수가를 높게 불러 가격을 올리는 데에 레버리지 효과를 썼다”며 “이를 현지 셀러나 브로커들이 비난해 왔는데 이제는 현지 기관들도 경쟁에 뛰어들어 불이 붙어가는 시장이 되고 있다”고 지적했다.
주식은 부담 채권은 제로금리전문가들은 올해 글로벌 주식이 회복세를 보인 탓에 가격 부담이 크고 채권은 제로금리에 가까워 해외 기관투자가들이 대체투자 경쟁에 뛰어드는 것이라 진단했다.
한 연기금 최고투자책임자(CIO)는 “유럽 기관투자가들이 대체투자 경쟁에 뛰어든 것은 부동산에 가격 메리트가 생겨서가 아니다”며 “올해 주식시장과 채권가격이 20% 가까이 올랐기 때문에 결국 안전하게 투자할 곳이 대체투자뿐이었을 것”이라고 지적했다.
실제 글로벌 주식시장(MSCI ACWI ex-Korea, USD)만 보더라도 2018년에 9.2% 하락했으나 올해 들어 지난 9월까지 16.48% 상승했다. 국민연금기금의 투자 성과만 보더라도 연초 이후 해외주식이 23.1%, 해외채권이 16.5%의 성과를 냈다.
무엇보다 주요국의 국채금리가 하락세를 보이면서 유럽에서는 마이너스 금리로 거래되는 채권의 규모가 급증하고 있다. 지난 8월 말 기준 마이너스 금리로 거래되는 전 세계 국공채 규모는 약 17조달러로 세계 국내총생산(GDP)의 20%에 달한다. 전 세계 채권의 약 30%가 마이너스 금리에서 거래 중이다. 마켓포인트에 따르면 여전히 독일의 10년 만기 국채 금리는 -0.3% 수준을 벗어나지는 못하고 있다.
스위스, 덴마크 등의 국가에서도 10년 만기 국채가 마이너스 금리로 거래되고 있으며 금리 수준이 작년 8월에 사상 최저치를 기록했다. 정지영 국민연금연구원 부연구위원은 “금리가 마이너스인 채권에 투자하는 경우 양의 이자수익을 기대할 수 없다”고 설명했다.
한 연기금 CIO는 “독일 프랑크푸르트 증권거래소 투자 건에서만 봐도 독일 연기금 입장에서는 채권금리가 0% 수준이기 때문에 3% 초반으로 캡레이트를 제시하더라고 이득”이라며 “임차인이 우량한 부동산에 투자하면 당장은 리스크를 줄일 수 있기 때문에 해외 기관들도 경쟁에 참여한 것으로 보인다”고 말했다.
실제로 한 운용사에서 분석한 자료에 따르면 독일 부동산에 대한 지속적인 투자 및 임대 수요에 따라, 올해 3분기 독일 오피스 부동산 거래 물량은 210억 유로로 전년 동기 대비 1% 증가했다. 쾰른시 오피스 프라임 일드(임대수익률)는 3.2%로 전년 동기 대비 25bp(1bp=0.01%포인트) 하락했다.
한 운용사 관계자는 “독일의 경우 쾰른시를 포함한 베를린, 프랑크푸르트, 뒤셀도르프, 함부르크, 뮌헨, 슈투트가르트 등 7대 주요 도시는 주거 및 근무지로서 투자가들이 선호하는 지역”이라고 말했다.
수익률 하락 불가피…경각심 가져야이처럼 현지 기관투자가들이 뛰어들면서 기대수익률은 떨어질 수밖에 없다는 지적이 나온다. 일단 유럽 기관투자가는 제로에 가까운 금리에 자금조달이 가능해 한국 기관투자가에 비해 유리하다. 여기에 국내 기준금리가 해외 대체투자 국가의 금리보다 높을 때 누리는 환헷지프리미엄도 올해 초만 해도 150bp에 달했지만 한국의 잇단 금리인하로 100bp대 초반까지 떨어진 상태다.
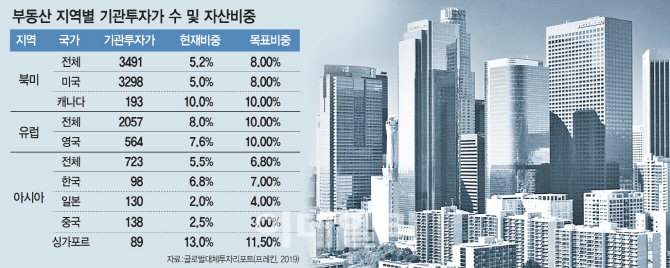
게다가 부동산에 투자하는 기관투자가 수도 많다. 글로벌 대체투자 리서치 기관 프레킨(Preqin)에 따르면 유럽 지역 부동산에 투자하는 기관투자가 수는 2057개로 아시아(723개)의 약 3배 수준이고 한국(98개)의 20배에 달한다.
한 IB업계 관계자는 “런던의 경우 내년에 캡레이트가 25bp 더 빠질 거라는 소문도 돌고 있다”며 “이는 영국만의 얘기가 아니고 독일, 프랑스 등도 마찬가지”라고 말했다.
그는 “한국 기관투자가들의 조달금리는 제로 금리에 가까운 유럽에 비해 불리한 상황”이라며 “이제는 한국 기관투자가들이 해외 현지 기관들 때문에 투자가 어려워지게 될 것”이라고 우려했다. 결국 조달금리 싸움으로 이어질 것이란 분석이다.
이처럼 치열해지는 대체투자 경쟁을 놓고 경각심을 가질 때라는 지적도 나온다. 한 연기금 CIO는 “과거 대체시장에서 에쿼티(지분)와 뎁트(대출) 투자를 많이 했으나 현재는 부동산과 인프라로 눈을 돌리는 상황”이라며 “금리 하락에도 요구 수익률이 높아지기 때문인데 마치 예금에서 증권으로 다시 제2금융권까지 리스크를 확대하는 것과 같다고 보면 된다”고 말했다.
그는 “현재 곳곳에서 터지는 미매각 물량과 셀 다운(인수 후 재판매) 적체 물량 등 대체투자 잡음이 이를 말해주는 것”이라며 “대체투자에 있어서 대외적으로 검증된 운용사를 선별하고 리스크를 어떻게 측정하고 관리할지에 대한 논의할 때”라고 조언했다.