[이데일리 김세형 김재은 기자] 현대그룹이 대우조선해양을 현대상선의 백기사로 맞았다. 꼬일대로 꼬인 대북사업은 그렇다치더라도 끝이 보이지 않는 범현대가의 위협(?)에다 일부 우호주주의 이탈 가능성으로 새 원군찾기에 목이 바짝바짝 타들어간다는 분석이다.
대우조선과 현대엘리베터는 지난 23일 대우조선이 향후 현대상선 보통주 2% 또는 1000억원에 해당하는 주식 중 적은 수량을 매입하기로 했다는 소식을 지난 26일 알렸다. 현대상선이 대우조선에 7345억원 규모의 컨테이너선 5척을 발주한 날이기도 하다.
해운사와 조선사 사이의 이런 패키지 계약은 비교적 흔하다. 대우조선은 과거에도 대한해운 지분 5.6%를 보유하는 대신 대한해운으로부터 선박 주문을 받아 왔다. 대우조선 관계자는 "현대상선의 패키지 제안을 검토하다 우리 측이 선박을 제 때 인도해 줄 수 있겠다 싶어 제안에 응했다"고 말했다.
대우조선이 수주를 받아 혜택을 입지만 현대그룹도 이에 버금가는 이익이 있는 거래다. 현정은 회장이 이끄는 현대그룹은 이번 거래를 통해 현대중공업으로부터 보다 자유로와지는 동시에 앞으로 이탈할 수 있는 우호주주를 대신할 투자자를 얻는 효과를 얻었다.
현대그룹은 현대건설 인수전에서는 패했지만 그룹 핵심회사인 현대상선에 대해서는 지배력을 더 강화하는 수확을 거뒀다. 하지만 현대중공업은 여전한 골칫거리다. 지난 3월 현대상선 주주총회에서도 현대중공업은 현대그룹측이 추진한 우선주 발행 한도 확대 정관변경안을 무산시켰다.
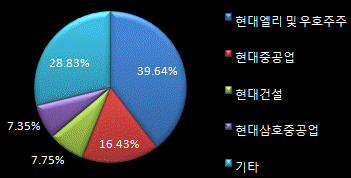
현대그룹이 대우조선을 끌어들임으로써 중공업 주주들은 상선 지분 보유의 실익을 다시 생각해 봐야 할 처지다. 중공업은 지분 24.8%를 보유한 2대 주주로서의 체면은 물론이고 상선 지분 보유가 오히려 해가 되는 상황에 놓일 수도 있기 때문이다.
현대그룹은 우호주주 케이프포춘을 대체하는 카드를 쥐게 되는 효과도 얻었다. 케이프포춘은 지난 2004년 상선 자사주 12%를 매입하면서 우호주주로 등장했다. 그 동안 증자 등으로 지분율이 낮아진 현재는 6.14%(880만주)를 보유하고 있는데 조만간 처분에 나설 권리를 얻게 된다.
4.04%(880만주)는 올해말까지 처분할 수 있고, 나머지 2%(301만주)는 내년 1월부터 옵션 정산 뒤 정리할 수 있다. 계약 연장이 되지 않을 경우 다른 주주에게 넘어갈 가능성을 고려해야 한다.
현대엘리가 상선 때문에 받고 있는 부담이 줄어들지도 관심거리다. 현대엘리는 상선 주가가 하락하면 손실을 보전해 주는 파생상품 계약을 체결, 최근 상선 주가 하락으로 큰 손실을 보고 있다.
현대엘리 2대 주주 쉰들러는 파생상품 장부를 공개할 것을 요구했다. 상선은 현대그룹, 범현대가의 지분 경쟁속에 유동주식이 고갈된 상태로 대우조선 같은 확실한 매입처가 있다면 주가 방어가 가능하다.