[이데일리 이정훈 기자] 지난주말 터져나온 미국 `고용 쇼크`는 고조되던 미국 소비경기 회복 기대를 한순간에 꺾어놓았다.
그렇다고 최근 살아나는 조짐을 보이던 소비경기가 재차 침체로 돌아서진 않겠지만, 빠른 속도로 반등하리라는 기대 만큼은 수위를 낮춰야할 것으로 보인다.
그런 점에서 오늘(7일) 밤 발표되는 미국의 10월중 소비자신용(Consumer Credit)은 미국 국민들이 소비를 위해 얼마나 레버리지를 일으키려고 하는지를 들여다볼 수 있는 지표가 될 수 있다.
소비자신용은 소비재와 서비스 구입을 위해 개인들에게 제공되는 금융기관의 신용(=빚) 규모를 집계한 것으로, 크게 보면 신용카드 사용에 따른 채무인 리볼빙 신용(Revolving credit)과 자동차 할부금융 등 신용카드와 무관한 논리볼빙 신용(Non-revolving credit)으로 나뉜다.
리볼빙 신용은 신용카드 사용액을 일시에 상환하든 상환하든 상관없이 모두 리볼빙 대출(revolving loan)에 해당하며 전체의 40%에 이른다. 논리볼빙 신용은 나머지 60%를 차지한다. 기존 빚을 갚기 위해 빌린 빚도 이에 포함된다.
미국에서는 자동차 등 내구재가 아니더라도 신용카드 구매가 일반화돼 소비자신용 이용도가 매우 높아 개인 소비동향을 파악하는데 유용한 통계자료가 된다. 또한 개인이 돈을 빌리거나 금융기관들이 대출심사기준을 정하는 것 모두 경기에 민감한 만큼 소비자신용 자체가 경기 상황을 가늠하는데도 아주 유용하다.
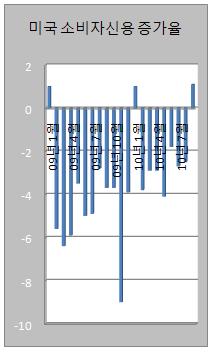
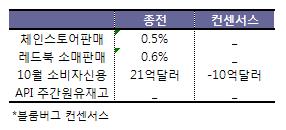
이런 점에서 지난 9월 소비자신용이 예상치를 뛰어넘어 전월대비 21억달러나 증가해 무려 8개월만에 첫 반등을 기록했다는 것은 꽤나 의미있는 사실이었지만, 10월 수치는 그다지 좋을 것 같지 않다.
블룸버그 컨센서스 기준으로 10월 소비자신용은 전월대비 10억달러 감소할 것으로 예상되고 있다. 소비자신용이 줄었다는 건 소비자가 저축을 늘렸거나 크레딧이 악화됐거나 실질소득이 감소한 탓인데, 어떤 이유에서든 소비가 위축된다는 의미다.
최근 소비지표들이 괜찮게 나오긴 했지만 종합적으로 판단하건데 아직까지 미국 가계의 디레버리징이 일단락됐다고 판단하기는 어려울 것으로 보인다.
결국 연준의 양적완화로 통화량은 빠르게 늘어나는데 소비자신용이 현재처럼 감소세를 벗어나지 못하고 있어 미국 경제성장에 큰 걸림돌이 될 것이다.
게다가 이렇게 늘어난 시중통화는 인플레이션을 부추기는 요인으로 작용하는데 정작 소비는 정체돼 앞으로 새로운 통화정책을 구사하는데 제약이 될 수도 있다.
다만 긍정적인 신호까지 무시할 필요는 없을 듯하다. 전망치대로라면 소비자신용 감소폭은 올 중반에 비해 큰 폭으로 줄어든 것이고, 리볼빙과 달리 논리볼빙 신용이 반등하고 있다는 점에서 향후 내구재 소비 증가도 기대된다고 할 수 있다.
이런 점에서 오늘 소비자신용과 함께 발표되는 주간 단위의 소매경기 관련 지표를 동시에 보고 판단하는 것도 의미가 있을 수 있다. 주간 ICSC-골드만삭스 체인스토어판매지수와 존슨 레드북 소매판매지수가 그것이다.
이밖에도 API 주간 원유재고도 함께 공개된다.