[이데일리 박정수 기자] 한화자산운용이 작년 CJ헬스케어 사모투자(PE)에 이어 올해는 화장품 회사에 투자한다. 비상장 화장품 제조업체 네이처앤네이처에 투자하기 위해 투자금액과 조건을 놓고 저울질 중이다. ‘K-뷰티’ 성장 가능성을 보고 투자를 검토하고 있지만, 일각에서는 중국 고고도미사일방어체계(사드·THAAD) 보복으로 화장품 업체들의 실적이 급감했고 문 닫는 로드숍도 많은 상황인 만큼 리스크가 높다는 지적도 나온다.
2일 투자은행(IB)업계에 따르면 한화자산운용 PE운용팀은 화장품 제조업체 네이처앤네이처에 총 130억원을 투자하기 위해 협상을 벌이고 있다. 투자는 에쿼티(지분) 형태로 모두 우선주를 사들일 예정이다. 이후에는 기관투자가들을 대상으로 셀다운(인수 후 재판매)을 진행할 것으로 보인다.
2011년에 설립된 네이처앤네이처는 해외 코스메틱 브랜드의 수입·판매를 비롯해 제조판매업도 하고 있다. 주요 브랜드는 △메이뉴욕(MAY NEW YORK) △올가플러스(ORGA PLUS) △시크릿 뮤즈(SECRET MUSE) △더마큐어(DERMACURE) 등이 있다.
한화자산운용은 지난 2015년에 두산밥캣 프리IPO(상장전 지분매각) 이후 2017년 12월 PE운용팀을 새롭게 정비했다. 이후 2018년 CJ헬스케어 430억원 투자를 시작으로 올해는 비상장 화장품 업체 투자에 도전하고 있다.
이정조 리스크컨설팅코리아 대표는 “운용사들도 벤처캐피탈처럼 시리즈 A단계부터 리스크를 감수하고 투자해야 높은 수익률을 올릴 수 있다”면서도 “다만 해당 기업에 대한 밸류에이션이나 미래 주가수익비율(PER)을 정확하게 추정했는지가 관건”이라고 지적했다.
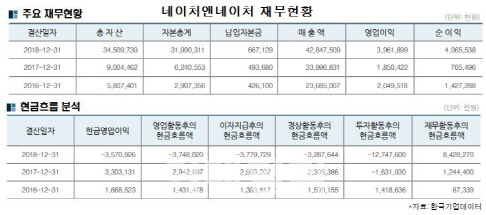
작년 말 기준 네이처앤네이처의 자본총계(자기자본)는 320억원 수준으로 매출액 428억, 영업이익 39억원을 기록했다. 영업이익률은 9.24% 수준이다. 현금흐름 측면에서는 현금영업이익(EBITDA)이 지난해 35억원의 손실을 냈다. 현재 유니콘(기업가치 10억원 이상)으로 성장한 바이오기업이나 공유경제 스타트업도 당장은 적자지만 미래 성장성을 담보로 투자를 유치하고 있다.
하지만 K뷰티의 성장성을 낙관할만한 상황은 아니라는게 전문가들의 판단이다. 중국 사드보복 여파에서 완전히 회복되지 않은 상황에서 미·중 무역갈등이 장기화하면 K뷰티 최대 성장동력인 중국 시장에 기대를 걸기 어렵다는 이유에서다. 이승은 BNK투자증권 연구원은 “미중 무역갈등이 악화할수록 위안화 약세도 심해질 것”이라며 “위안화 약세는 중국인의 해외 구매력 악화를 불러온다는 점에서 중국 의존도가 높은 국내 화장품에 부정적으로 작용할 가능성이 크다”고 말했다.
네이처앤네이처에 대한 투자조건이 확정된 것은 아니어서 밸류에이션에 대한 평가는 어렵지만, 업계에서는 무리한 투자가 될 수 있다는 의견도 나온다. 한 운용사 PE 관계자는 “네이처앤네이처의 자기자본이나 이익 규모 대비 투자액이 과하다”며 “특히나 네이처앤네이처가 인지도 측면에서도 뒤떨어져 추후 셀다운할때 어려움을 겪을 수도 있다”고 말했다.
IB업계 관계자는 “투자금 엑시트(회수)를 위해서는 더 큰 회사로 인수합병(M&A)을 성사시키거나 IPO를 통해서 해야 한다”며 “하지만 네이처앤네이처는 이렇다 할 대표 상품이 없고 큰 폭의 성장성을 보일 지도 의문”이라고 평했다. 그는 이어 “대부분의 매출이 홈쇼핑 판매 중심”이라며 “VC에서 50억원 안팎의 투자가 적당하다”고 덧붙였다.
작년 기준으로 네이처앤네이처의 주요 거래처 비중을 보면 구매처는 코스맥스 28.68%, 우리홈쇼핑 12.92%, CJ오쇼핑 11.88% 순이며, 판매처는 현대홈쇼핑 88.37%, NS쇼핑 5.33%, 네이처앤사이언스 2.24% 순이다.
한화자산운용 관계자는 네이처앤네이처 투자와 관련해 “자세한 사항은 밝힐 수 없다”고 말했다.