[이데일리 김성훈 조해영 기자] “규제 리스크가 있을 때 밸류에이션(기업가치)이 변하는 만큼 지금이 투자 기회다.”
“롱텀(장기투자)이 아니라면 투자 분위기가 좋다고 보기엔 어렵다.”
21세기 들어 유례없는 규제 칼날을 들이댄 중국 정부를 바라보는 국내 자본시장의 평가는 이렇게 나뉜다. 시장 규모나 잠재력을 봤을 때 무시할 수 없는 시장임은 누구도 부정할 수 없다. 그러나 중국 정부의 서슬 퍼런 규제가 날로 심해지고 있다는 점은 불안요소로 꼽힌다.
국내 자본시장에서는 중국으로 향하던 글로벌 자금이 국내 자본시장에 유입될 가능성에 주목하고 있다. 10년 단위 지도자 교체 관행을 깨고 시진핑(習近平) 국가주석이 장기 집권을 그리는 상황에서 향후 이어질 ‘시진핑 리스크’를 피해 국내 기업에 대한 투자를 늘려나갈 것이란 얘기다. 중국의 규제 리스크를 국내 투자로 유인하는 기회로 삼아야 한다는 얘기가 나오는 것도 이 때문이다.
 | | [그래픽=이데일리 김일환 기자] |
|
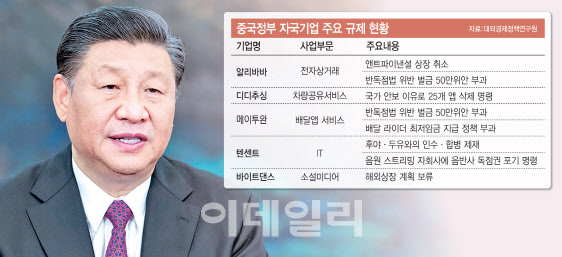
자국기업 때리기…시진핑 리스크에 투심 ‘출렁’중국 정부는 최근 대형 온라인 플랫폼과 사교육, 게임산업에 강도 높은 규제를 내놓고 있다. 지난해 11월 알리바바의 핀테크(온라인 금융) 자회사인 앤트그룹의 상장 중단을 시작으로 올해 4월 알리바바에 ‘시장지배적 지위 남용행위’로 약 3조원에 달하는 과징금을 부과했다.
알리바바 규제는 신호탄에 불과했다. 중국 정부는 지난 6월 뉴욕 증시에 상장한 최대 차량공유업체 디디추싱(滴滴出行)에 대해 ‘국가 데이터 안보 위험 방지’ 등을 이유로 ‘인터넷 안보 심사’에 착수했다. 지난달에는 미성년자 유해 콘텐츠 전파 규제를 이유로 △텐센트의 메시징 앱 QQ △알리바바의 타오바오(淘寶) △웨이보(微博) △콰이서우(快手) △샤오훙수(小紅書) 등의 책임자를 불러 면담을 진행하기도 했다.
최근에는 사교육과 부동산 정책에까지 메스를 대면서 투자심리가 이전 같지 않은 상황이다. 중국의 정치·사회적 분위기 조성을 위한 자본시장 규제란 점을 감안하면 현 규제가 일시적으로 끝나지 않을 것이란 의견이 지배적인 상황이다.
최근까지 중국 투자를 진행하던 한 업계 관계자는 “코로나19로 직접적인 장벽이 생긴 상황에서 중국 규제 리스크까지 더해지면서 상황이 녹록지 않다”며 “시진핑 장기 집권으로 이런 규제가 또 나오지 말란 법이 없기 때문에 장기간 투자를 제외하고는 큰 승산이 없다고 본다”고 말했다.
중국 투심이 출렁이는 상황이지만 업계에서는 또 다른 기회에 주목하고 있다. 중국으로 향하던 글로벌 자금이 국내 투자에 유입될 수 있다는 분석이 그것이다. 특히 손정의 소프트뱅크 회장이 이끄는 ‘비전펀드’가 지난 11일 중국 정부의 규제로 대중(對中) 투자를 중단하고 관망세를 유지하겠다 선언한 점은 하나의 터닝포인트로 보는 분위기다. 공교롭게도 중국 투자 축소 발표 한 달 전 국내 여행 플랫폼 기업인 야놀자에 2조원 투자를 결정한 점도 눈여겨볼 필요가 있다.
국내 자본시장 또 다른 기회…‘저평가 구간’ 평가도투자금보다 더 많은 수익금을 내야 하는 투자의 본질적인 측면도 국내 투자 선회를 부추기는 요소라는 설명이다. 국내도 마찬가지지만 글로벌 투자자는 수익률 확보에 훨씬 더 냉정하고 가혹하다. 거액을 투자하고 수익을 거둬들이는 데 있어 불확실성이 적어야 한다.
이런 상황에서 투자자들이 리스크를 감내하고 중국 투자에 자금을 넣기보다 국내 기업 투자에 베팅할 가능성이 커지고 있다는 분석이다. 쿠팡이나 야놀자를 비롯해 카카오 계열사 등과 같은 IT(정보통신) 기업은 물론 이커머스(전자상거래), 콘텐츠, 미래차 등 과거와 비교해 투자할 수 있는 유망 포트폴리오가 늘어난 점도 호재로 작용하고 있다.
자본시장 일각에서는 역설적으로 현 시점을 ‘중국 투자 타이밍’으로 보는 견해도 있다. 규제 칼날을 겨누고 있는 빅데이터나 아카이브(누적 콘텐츠) 기반 사업 대신 중장기 육성이 가능한 산업에 투자한다면 현재가 밸류에이션(기업가치) 할인을 받을 수 있는 저평가 구간이라는 얘기다.
실제로 국내 경영참여형 사모펀드(PEF) 운용사인 MBK파트너스는 지난달 중국 1위 렌트카 업체인 ‘선저우주처’(神州租車·CAR Inc)의 지분 100%를 1조2500억원에 인수했다. 흥미로운 점은 홍콩증시에 있던 선저우주처를 인수와 동시에 상장 폐지 시켰다는 점이다. 경영 효율성 제고가 가시적인 이유지만 중국 규제 리스크를 덜어내기 위한 분석이 나온다.
이밖에 토종 PEF 운용사인 스틱이 공유자전거 업체인 ‘디디칭쥐’(靑橘)에 1000만달러(약 122억원) 투자했고 SI(전략적투자자)로는 SK그룹이 지난달 중국 조이비오 그룹과 양해각서를 체결하고 1000억원 투자해 대체육 개발 투자에 나선 상황이다.
한 PEF 업계 관계자는 “심리적 위축을 가져왔다는 점을 부정할 수 없지만 큰 영향을 줄 것으로 보지는 않는다”며 “중국 규제 리스크를 살펴보면 플랫폼과 사교육 등 중국 데이터를 가진 기업들에 대한 규제로 봐야 하는데 그런 분야가 아니라면 투자 단계에서는 큰 영향이 없을 것”이라고 말했다.