[이데일리 장영은 기자] 인공지능(AI) 산업의 자금조달 방식에 대한 우려가 커지고 있는 가운데, 과거 닷컴버블과 글로벌 금융위기 때의 위험 요소를 일부 닮아가고 있다는 분석이 나왔다. 다만 실제 수요에 기반한 투자이고 장기자금 위주로 조달되고 있다는 점에서, 당장 금융위기로 번질 가능성은 크지 않다는 진단이다.
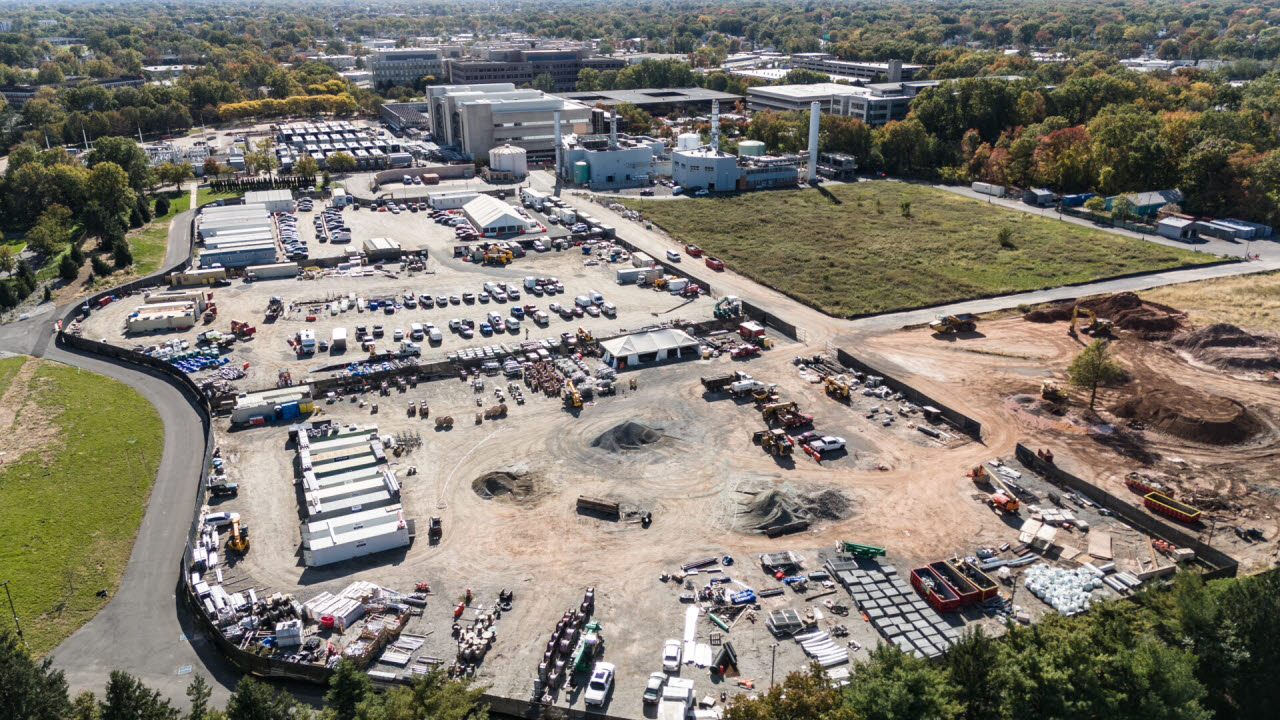 | | 뉴저지주 케닐워스에서 건설 중인 코어위브(CoreWeave) AI 데이터 센터. 18억달러 규모의 코어위브 AI 데이터 센터는 2027년 초까지 완공을 목표로 하고 있다. (사진= AFP) |
|
닷컴과 무엇이 다른가…“실수요 있고, 빚 만기 길다”한국은행 조사국은 27일 발간한 ‘국제경제이슈: AI 산업 자금조달의 주요 특징과 리스크 평가’ 보고서에서 “대형 선도기업의 양호한 재무상황으로 AI발 금융리스크 발생 가능성은 크지 않으나, 장기금리 상승 국면에서 취약성은 점차 누적되고 있다”고 분석했다.
보고서를 작성한 김윤경 과장과 왕재곤 조사역은 AI 투자에 두 가지 우려가 있다고 봤다. 하나는 공급업체가 고객사에 돈을 대주고 그 돈으로 자사 제품을 사게 하는 구조다. 닷컴버블 당시 통신장비업체의 ‘벤더금융’과 비슷하다. 다른 하나는 장부 밖 거래가 늘어나 위험이 어디에 쌓이는지 알기 어려워지는 점이다. 이는 글로벌 금융위기와 닮았다.
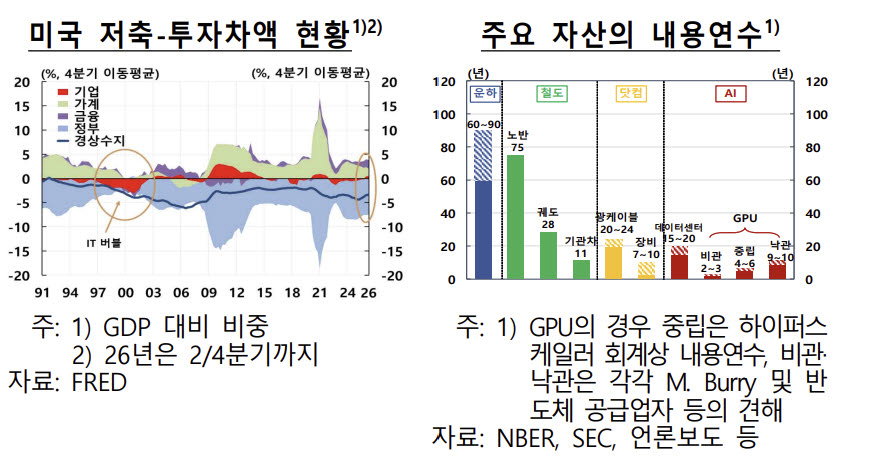
그러나 결정적인 차이도 있다고 짚었다. 첫째는 수요다. 닷컴버블 당시 깔린 광케이블 가운데 실제로 쓰인 비율은 2~5%에 그쳤다. 반면 올해 상반기 북미 주요 시장의 데이터센터 공실률은 1.4%에 불과하다. 현재 짓고 있는 데이터센터 용량의 80% 이상도 이미 임차인이 정해진 것으로 추정된다.
둘째는 빚의 만기다. 금융위기 때는 단기자금이 한꺼번에 빠져나가는 머니마켓펀드(MMF) 대량 환매가 위기를 키웠다. 지금은 대형 클라우드 기업 5곳(알파벳·마이크로소프트·아마존·메타·오라클)의 채권 잔액 가운데 61%의 남은 만기 10년 이상이다. 보고서는 충격이 오더라도 폭발적이기보다 “상대적으로 서서히” 나타날 가능성이 크다고 봤다.
기업 전반의 재무 여력도 다르다. 올해 상반기 미국 기업의 저축과 투자를 비교하면 저축이 투자보다 많고 그 차액은 국내총생산(GDP)의 0.4% 수준이었다. 닷컴버블기(1997~2001년)에는 투자가 저축보다 많았고 그 규모는 GDP의 1.9%에 달했다. 빚을 내 무리하게 투자하는 징후가 그만큼 약하다는 뜻이다.
 | | (자료= 한국은행) |
|
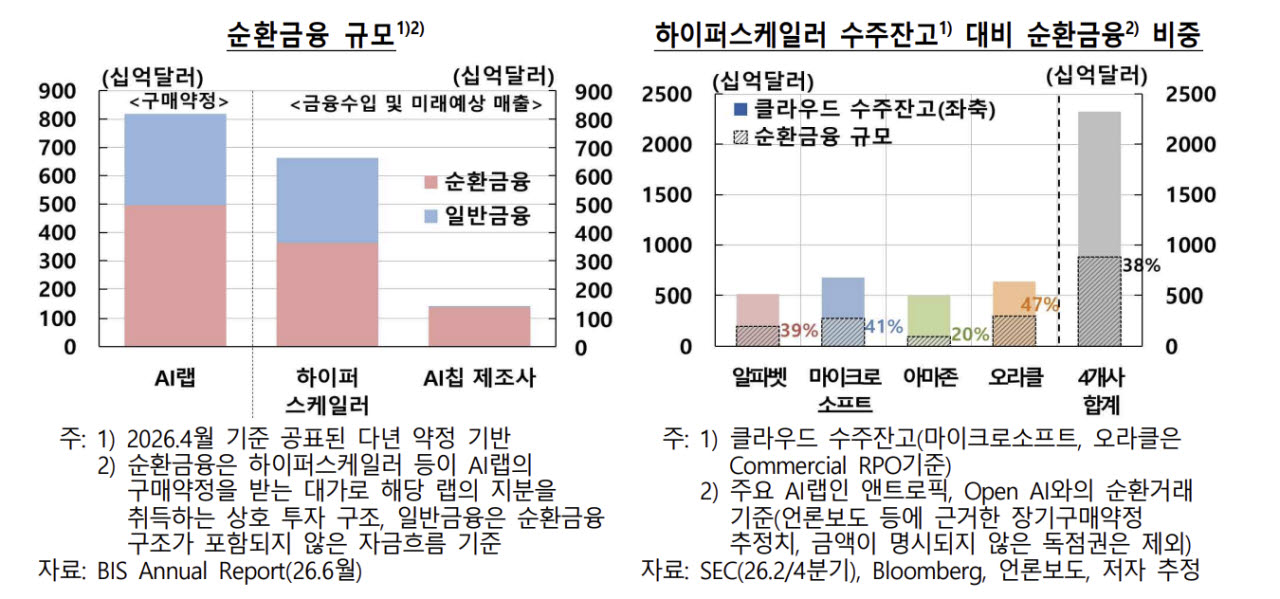
빅테크 수주잔고 40%는 ‘돌고 도는 돈’보고서가 가장 주목한 위험은 AI 기업끼리 서로 투자하고 서로 물건을 사주는 ‘순환금융’이다. 대형 클라우드 기업이나 엔비디아가 AI 개발사에 투자하면, 개발사가 그 돈으로 다시 투자자의 클라우드와 반도체를 사는 구조다.
국제결제은행(BIS)에 따르면 AI 개발사·클라우드 기업·AI 반도체 기업 사이의 자금 흐름에서 순환금융 비중은 50%를 넘는다. 저자들은 클라우드 기업의 수주잔고도 따로 들여다봤다. 수주잔고는 계약은 맺었지만 아직 매출로 잡히지 않은 금액으로, 앞으로 들어올 매출을 보여주는 지표다. 분석 결과 알파벳·마이크로소프트·아마존·오라클 4개사 수주잔고의 38%가 오픈AI·앤트로픽과의 계약인 것으로 추정됐다. 기업별로는 오라클 47%, 마이크로소프트 41%, 알파벳 39%, 아마존 20%였다. 장래 매출의 상당 부분이 자신이 투자한 고객에게서 나온다는 뜻으로, 그만큼 해당 고객이 흔들리면 매출 전망도 함께 흔들릴 수 있다.
또 이 같은 구조는 실제 수요를 부풀려 보이게 할 수 있다. 국제통화기금(IMF)도 순환금융에 참여하는 기업의 매출이 기초여건과 괴리돼 기업가치가 과대평가될 수 있다고 지적했다. 국제 신용평가사인 스탠다드앤드푸어스(S&P)는 지난 7월 오픈AI에 대한 매출 의존도가 높다는 이유로 오라클의 신용등급을 BBB에서 BBB-로 한 단계 내렸다.
순환 고리는 금융권으로도 넓어지고 있다. 엔비디아는 지난 8월 아폴로, 골드만삭스, KKR 등 6개 금융기관과 5000억달러 이상의 외부 자금을 끌어오는 양해각서(MOU)를 맺었다. 개별 사업에 들어간 그래픽처리장치(GPU)의 잔존가치를 최대 25%까지 보증하겠다는 계획도 밝혔다. 보고서는 이런 방식이 개별 기업의 부담은 덜어주지만 손실이 은행·보험·사모펀드로 번지는 범위를 넓힐 수 있다고 우려했다.
 | | (지료= 한국은행) |
|
회사채 1년 새 두 배…“한국, 충격 전이 더 클 수도”빚도 빠르게 늘고 있다. 5개 대형 클라우드 기업의 올해 1~9월 회사채 발행액은 약 2300억달러다. 지난해 연간 발행액의 두 배를 넘는다. 같은 기간 미 국채 발행액(2년물 이상, 물가연동채 제외)의 33%에 해당하는 규모다. 미국 투자등급 회사채 잔액에서 이들이 차지하는 비중도 1년 새 2.0%에서 4.8%로 뛰었다. 시장에서는 이들 5개사의 영업이익이 내년에 처음으로 투자액(자본지출)을 밑돌 것으로 전망했다.
대형사는 아직 버틸 체력이 있지만 문제는 ‘약한 고리’다. GPU를 빌려주는 네오클라우드 업체인 코어위브는 총부채가 영업이익(EBITDA)의 10.6배다. 알파벳(0.6배)·마이크로소프트(0.7배)와 비교하면 현금 창출력 대비 부채 상환 부담이 얼마나 높은지 알 수 있다. 코어위브의 2032년 만기 채권 가격은 이달 14일 액면가의 80% 아래로 떨어졌다. 신용부도스와프(CDS) 프리미엄도 9월 말보다 270bp(1bp= 0.01%포인트) 올랐다.
저자들은 “AI 호조의 최대 수혜국인 우리나라는 글로벌 공급망과의 높은 연결성으로 인해 AI발 실물·금융충격의 전이 강도가 과거보다 증폭될 가능성”이 있다고 봤다. SK하이닉스와 삼성전자를 AI 반도체 공급망의 주요 고성능 메모리(HBM) 공급자인 만큼 AI 투자가 흔들리면 그 충격이 국내 반도체 수출과 금융시장으로 곧바로 이어질 수 있다는 얘기다.
보고서는 “최근 들어 경계론이 점차 늘어나는 추세”라고 진단했다. 특히 재무 여력이 충분하지 않고 정보 공개도 불투명한 네오클라우드와 AI 개발사의 잠재 리스크를 주의 깊게 봐야 한다고 덧붙였다.