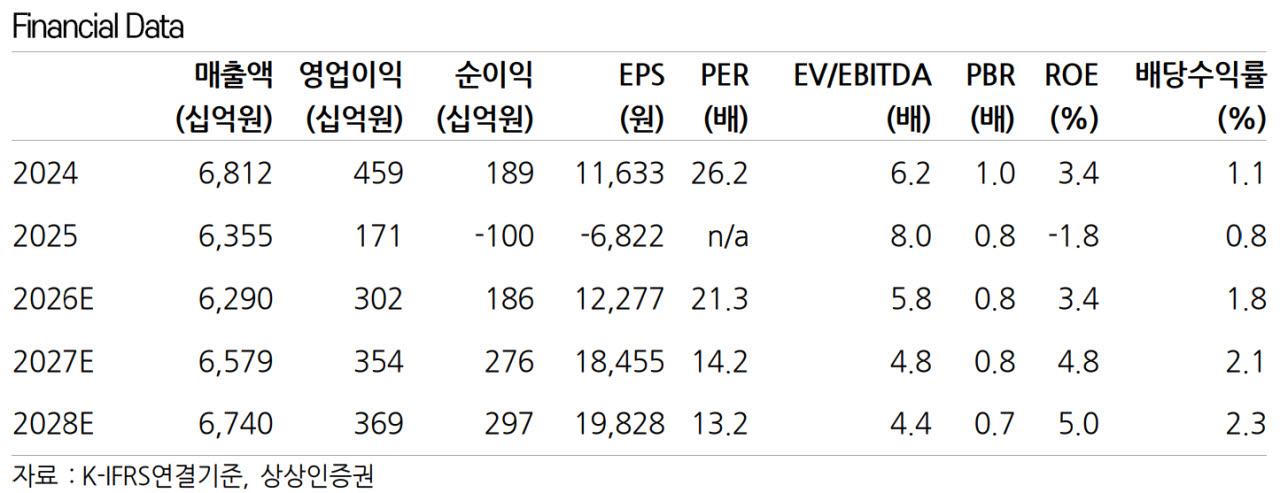
[이데일리 권오석 기자] 상상인증권이 LG생활건강(051900)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 35만원에서 31만원으로 하향한다고 4일 밝혔다.
송지연 상상인증권 연구원은 “화장품 사업의 펀더멘털 회복을 논하기에는 이르다. 향후 더후의 회복이나 닥터그루트 외 자체 브랜드의 추가 성공이 확인된다면 리레이팅도 가능할 것”이라면서도 “단기간 내 어느 쪽도 가시적인 성과를 기대하기 어려워 주가의 추세적 상승 가능성은 제한적이라고 판단한다”고 분석했다.
앞서 3분기 매출액은 1조 5774억원(전년 대비 -0.2%), 영업이익 704억원(+52.4%)으로 컨센서스를 하회했다. 화장품 부문은 매출액 6608억원(-0.3%), 영업적자 109억원을 기록했다. 면세 매출이 전년동기대비 세 자릿수 성장했으나, 에이본 매각에 따른 매출 차감(약 200억원)과 중국 역신장(-21.1%)이 이를 상쇄했다.
송 연구원은 “중국은 온라인 채널 전략 개편으로 매출이 감소했고, 신제품 프로모션 투자로 전년 동기 수준의 적자가 지속됐다”며 “홈케어·데일리뷰티(HDB) 부문은 온라인 및 육성채널 성장으로 매출이 증가했으나 마케팅비 확대로 감익했다. 음료 부문은 수요 둔화와 원가 상승, 판촉 경쟁 심화로 영업이익이 19.9% 감소했다”고 설명했다. 영업외비용에는 에이본 매각 관련 처분손실 585억원이 반영됐다.
4분기 화장품 부문은 면세 회복과 북미 LG사업 성장으로 전년 대비 흑자 전환할 것으로 예상했다. 그는 “북미 LG사업은 3분기 매출이 20% 증가했으며, 11월 더페이스샵과 힌스의 얼타입점으로 성장세가 이어질 전망”이라고 내다봤다.
그러나 “중국 사업 부진을 만회하기에는 역부족이며 판촉직 희망퇴직 비용도 추가될 예정이다. 아울러 전년 동기 일회성 비용(850억원)에 따른 기저효과를 감안하면, 이익 개선을 본격적인 수익성 회복으로 해석하기는 어렵다”고 덧붙였다.