마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

더블유게임즈, 올해 탑라인 성장·수익성 제고 동시 전망…'매수'-한화

등록 2026-03-06 오전 8:15:58

수정 2026-03-06 오전 8:15:58

[이데일리 권오석 기자] 한화투자증권이 더블유게임즈(192080)에 대해 투자의견 ‘매수’, 목표주가 7만 2000원을 유지한다고 6일 밝혔다.

김소혜 한화투자증권 연구원은 “올해 탑라인 성장 및 수익성 제고를 동시에 나타낼 것으로 전망한다. 지속 저평가 받고 있던 밸류에이션은 신규 자회사들의 보다 탄력적인 외형 성장이 확인된다면 점진적으로 해소될 것으로 예상한다”고 말했다.

김 연구원은 “인수한 자회사들의 매출 성장이 가속화되는 동시에, 비용의 통제 및 감축 구간이 겹쳐지면서 이익 성장세가 지속될 것으로 전망한다. 연말 연초 내부 인력 조정으로 인건비 감축 효과는 1분기부터 반영될 것으로 예상한다”면서 “게다가 DTC 비중은 크게 확대(2025년 2분기 12.8%, 3분기 17.6%, 4분기 26.6%)되면서 플랫폼비 비중이 크게 하락하고 있는 점도 수익성 개선 요인”이라고 분석했다.

이어 “여전히 글로벌 소셜카지노 기업들 대비 낮은 편이며 모바일-웹 플레이 편의성이 높은 점이 DTC 전환에 유리하기에 매출 대비 플랫폼비 비중은 추가적으로 더욱 낮아질 것으로 예상한다”고 부연했다.

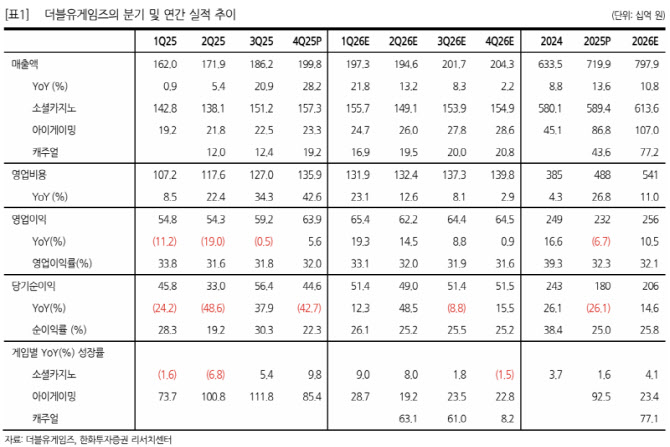
올해 실적으로 매출액 7979억원, 영업이익 2562억원을 전망했다. 이는 전년 대비 각각 10.8%, 10.5% 성장하는 수준이다. 그는 “정체됐었던 영업이익의 턴어라운드가 기대된다. 자회사들의 수익성 개선세가 턴어라운드 폭을 결정지을 것으로 예상한다”고 내다봤다.

그러면서 “슈퍼네이션 및 팍시게임즈의 매출액 대비 마케팅 비용 비중은 각각 40%, 80% 수준으로 공격적으로 집행 중인데, AI 기반 신작 서비스 개발로 외형 확대가 가팔라지면 영업 레버리지 효과가 가시화될 것으로 예상한다”며 “더블유게임즈는 자회사들의 올해 영업이익률을 5~10% 수준으로 제시했다”고 설명했다.

아울러 “실적 추정치 변동은 없으며, 올해 예상 EPS에 P/E 목표배수 8배를 적용했다. 상장 이후 지속되고 있는 밸류에이션 저평가 요인은 인수 자회사들의 탄력적인 매출 성장이 확인되면 점진적으로 해소될 것으로 예상한다”며 “마케팅 역량 및 AI 기반의 짧은 주기 출시 전략 등이 외형 성장을 가속화시킨다는 것이 확인된다면, 지금과는 다른 밸류에이션 잣대가 생길 수 있다”고 덧붙였다.

권오석 기자

kwon0328@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

권오석 기자

kwon0328@
  • - 코스피 3분기 사상 최대 실적…삼전·닉스 '활짝' 증권 '먹구름'
  • - 코스피 3분기 영업익 254조…'190조' 삼전·닉스 빼도 42%↑
  • - 부채비율 10%p↑…더코디, 6779.53% '최고'
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자국성펀드에 밀렸나…신한캐피탈·에이온, GP 석달 만 반납
  • 2

    크레딧풍산, 구리·방산에 쏟아진 호평…“신용등급 올려야”
  • 3

    크레딧엇갈린 등급, 쪼그라든 증자…에코프로·비엠 하향론 고개
  • 4

    크레딧SK온, 순위 낮아졌지만…배터리 수익성 회복 관건
  • 5

    크레딧LG전자, 사업 다각화·재무개선에 힘 실리는 '등급 상향론'
SRE 랭킹
  • ▪  한국투자증권(주)AA
  • ▪  (주)국민은행AA-
  • ▪  (주)우리투자증권AA-
  • ▪  한국지역난방공사AAA
  • ▪  (주)BNK투자증권A+
  • ▪  DB증권(주)A+
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    삼성바이오로직스, 폴리펩타이드 인수
  • 02
    한화생명, 애큐온캐피탈 저축은행 인수
  • 03
    두산그룹, SK실트론 인수
  • 04
    한국투자금융지주, KDB생명보험 인수
  • 05
    사모펀드 TPG, 롯데렌탈 인수
  • 06
    DB손해보험, 美 포테그라 인수
※ 제37회 SRE 설문조사 결과입니다.