마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

HMM, 3Q 호실적에 목표가↑…내년 운임 하락 우려에 투자의견은 '중립'-하나

등록 2026-10-15 오전 7:43:53

수정 2026-10-15 오전 7:43:53

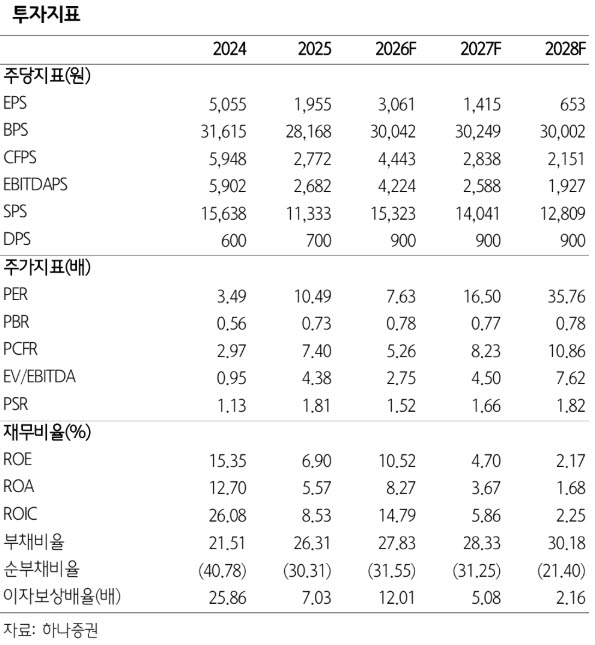
[이데일리 김윤정 기자] 하나증권은 HMM이 컨테이너선 고운임에 힘입어 올해 3분기 영업이익이 전년 동기 대비 257% 증가할 것으로 전망하고 목표주가를 2만4000원으로 상향했다. 그러나 내년부터 컨테이너선 공급이 늘어나 운임 하락 압력이 커질 수 있다는 점에서 투자의견은 ‘중립(Neutral)’을 유지했다.

HMM, 3Q 호실적에 목표가↑…내년 운임 하락 우려에 투자의견은 '중립'-하나
15일 안도현 하나증권 연구원은 HMM의 올해 3분기 매출액을 4조2440억원으로 전년 동기 대비 57% 증가할 것으로 추정했다. 영업이익은 1조600억원으로 전년 동기 대비 257% 늘어날 것으로 예상했다. 영업이익률은 25.0%로 전망했다.

기존 영업이익 추정치인 8470억원을 크게 웃도는 실적 전망의 배경으로는 컨테이너선 운임 상승을 꼽았다. 3분기 평균 상하이컨테이너운임지수(SCFI)는 전년 동기 대비 130%, 중국컨테이너운임지수(CCFI)는 55% 상승했다. 안 연구원은 “기존 영업이익 추정치를 큰 폭으로 상향한 이유는 컨테이너선 고운임 영향”이라고 설명했다.

이에 따라 컨테이너선 사업부 매출액은 전년 동기 대비 56% 증가한 3조6590억원으로 전망했다. 건화물선과 유조선 모두 높은 운임 수준을 유지하면서 벌크선 사업부 매출액도 68% 늘어난 5300억원으로 추정했다.

비용 부담과 환율 하락에도 운임 상승 효과가 더 컸다는 분석이다. 유류비와 선복 매입 비용 등의 증가로 3분기 영업비용은 전년 동기 대비 32% 늘어날 것으로 가정했다. 안 연구원은 “환율이 하락하면서 해운주에는 부정적이었지만 환율 영향을 뛰어넘은 운임 상승 효과가 더 컸다”고 평가했다.

4분기에도 양호한 해운 시황이 이어질 것으로 예상했다. 계절적 비수기에도 미주 노선을 중심으로 컨테이너선 운임이 높은 수준을 유지하고 있고, 벌크선 운임 역시 하방이 견조하다는 판단이다. 안 연구원은 “4분기 영업이익도 1조원에 육박할 것으로 전망한다”고 밝혔다. 올해 연간 영업이익은 2조6780억원으로 예상했다.

반면 내년부터는 컨테이너선 공급 증가에 따른 불확실성이 확대될 것으로 전망했다. 2027년 컨테이너선 공급 증가율은 전년 대비 9%에 달할 것으로 예상했다. 유럽 노선이 희망봉 우회에서 수에즈운하 통항으로 전환될 경우 공급 압력이 추가로 커질 가능성도 제기했다. 안 연구원은 “선복 매입 비용과 항화물비 등 비용이 부담스러운 상황에서 운임이 하락한다면 충격이 더 크다”고 지적했다.

목표주가는 2만4000원으로 상향했지만 투자의견은 중립을 유지했다. 글로벌 컨테이너선 비교기업의 주가순자산비율(PBR) 0.9배와 주가수익비율(PER) 12배를 적용한 결과다. 목표주가는 지난 14일 종가인 2만3350원 대비 약 2.8% 높은 수준이다.

주주환원 확대 여부도 향후 기업가치 재평가의 변수로 꼽았다. HMM의 현금성 자산은 올해 2분기 말 기준 12조원으로, 하반기에도 유의미하게 증가할 것으로 예상했다. 안 연구원은 “현금성 자산을 기반으로 한 주주환원이 본격화된다면 밸류에이션 상향과 투자의견 상향이 가능하다”고 평가했다.

김윤정 기자

yoon95@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

김윤정 기자

yoon95@
  • - 한전, 고유가 장기화에 내년 연료비 부담 지속 전망-키움
  • - “드러누워서라도 막을걸”…금감원장 후회한 ETF, 직원들은 1.6억 보유
  • - 코스피·코스닥 7%대 급락에 금융당국 긴급회의…"과도한 부채·신용 의존 투자 위험"
광고배너
인기기사
  • 1

    투자 수제맥주 호황은 옛말…잇단 회생·파산에 업계 흔들
  • 2

    트렌드'사기의혹' 애즈위메이크...'가짜매출 기업' 지분 산 뒤 매출 폭증
  • 3

    크레딧美국채 금리 20여년來 최고에도…회사채 금리 오히려 내렸다
  • 4

    크레딧스프레드 벌어질 때인데…회사채 앞에 줄 선 연기금 뭉칫돈
  • 5

    투자"오피스텔 매출 5200억"…신한서부티엔디, 나진상가 착공에 성장판 열리나
SRE 랭킹
  • ▪  삼성증권(주)AA+
  • ▪  아이비케이투자증권(주)AA-
  • ▪  한국증권금융(주)AAA
  • ▪  (주)아이엠증권A+
  • ▪  (주)와이지-원BBB
  • ▪  (주)하나금융지주AA-
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.