마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다

해성디에스, 리드프레임 이익 성장 기대…목표가↑-메리츠

등록 2025-11-10 오전 7:46:05

수정 2025-11-10 오전 7:46:05

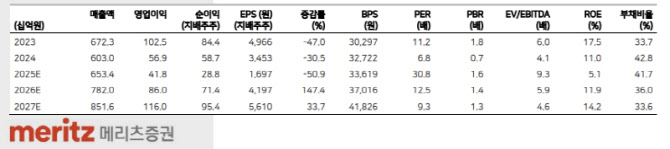
[이데일리 신하연 기자] 메리츠증권은 10일 해성디에스(195870)에 대해 패키지 기판과 리드프레임 부문 모두 기대 이상의 실적을 기록했다고 진단하고 목표주가를 기존 6만원에서 6만5000원으로 8.3% 상향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다. 양승수 메리츠증권 연구원은 “3분기 매출액은 1786억원, 영업이익은 161억원으로 각각 당사 추정치를 2.5%, 11.9% 웃돌았다”며 “패키지 서브스트레이트 부문은 DDR4 수요가 견조한 가운데 국내 메모리 고객사향 DDR5 매출이 기대 이상으로 늘었다”고 설명했다.그는 “리드프레임 부문은 IT와 전장 부문 모두 성장세를 보였다”며 “고객사 재고 축소와 점유율 상승이 동시에 작용한 결과로, 하반기 들어 회복세가 뚜렷했다”고 평가했다.양 연구원은 “2026년에는 매출 7820억원, 영업이익 860억원으로 전년 대비 각각 19.7%, 106.1% 성장할 전망”이라며 “특히 DDR5 매출 확대와 GDDR6 생산 축소에 따른 구조적 손익 개선이 본격화될 것”이라고 내다봤다.이어 “리드프레임 부문도 가격 인상과 차량용 반도체 수요 증가에 힘입어 이익 개선이 기대된다”며 “대만 경쟁사들이 이미 판가 인상에 나섰고, 넥스페리아 사태로 국내 고객사 점유율이 높아지며 반사이익이 예상된다”고 덧붙였다.메리츠증권은 “해성디에스는 국내 기판 업체 및 글로벌 리드프레임 기업 대비 여전히 저평가돼 있다”며 “DDR5 전환과 전장용 리드프레임 성장세를 감안하면 점진적인 비중 확대가 유효한 시점”이라고 분석했다.현재 해성디에스 주가는 5만2300원으로, 목표주가 대비 상승 여력은 24.3% 수준이다.





신하연 기자

summer1@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

신하연 기자

summer1@
  • - 가온전선·대덕전자 등 코스피200 신규 편입…내달 11일 반영
  • - 하반기 대어 에스에프씨도 공모 철회…연말 IPO ‘줄철회’ 우려
  • - 까뮤이앤씨, 3분기 누적 영업익 278억…지난해 연간 실적 넘어
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자국성펀드에 밀렸나…신한캐피탈·에이온, GP 석달 만 반납
  • 2

    크레딧풍산, 구리·방산에 쏟아진 호평…“신용등급 올려야”
  • 3

    크레딧엇갈린 등급, 쪼그라든 증자…에코프로·비엠 하향론 고개
  • 4

    크레딧SK온, 순위 낮아졌지만…배터리 수익성 회복 관건
  • 5

    크레딧LG전자, 사업 다각화·재무개선에 힘 실리는 '등급 상향론'
SRE 랭킹
  • ▪  한국투자증권(주)AA
  • ▪  (주)국민은행AA-
  • ▪  (주)우리투자증권AA-
  • ▪  한국지역난방공사AAA
  • ▪  (주)BNK투자증권A+
  • ▪  DB증권(주)A+
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    삼성바이오로직스, 폴리펩타이드 인수
  • 02
    한화생명, 애큐온캐피탈 저축은행 인수
  • 03
    두산그룹, SK실트론 인수
  • 04
    한국투자금융지주, KDB생명보험 인수
  • 05
    사모펀드 TPG, 롯데렌탈 인수
  • 06
    DB손해보험, 美 포테그라 인수
※ 제37회 SRE 설문조사 결과입니다.