[이데일리 김경은 기자] DS투자증권은 26일 솔루엠(248070)에 대해 투자의견 ‘매수’와 목표주가 2만2000원을 유지했다. 전일 종가는 1만7470원이다.
조대형 DS투자증권 연구원은 “실적의 바닥은 확인했다”며 “전자부품 사업부 중심으로 실적 하방은 제한적일 것이며 전자선반표시기(ESL) 신규 수주로 실적과 주가 모두 반등할 것”이라고 전망했다.
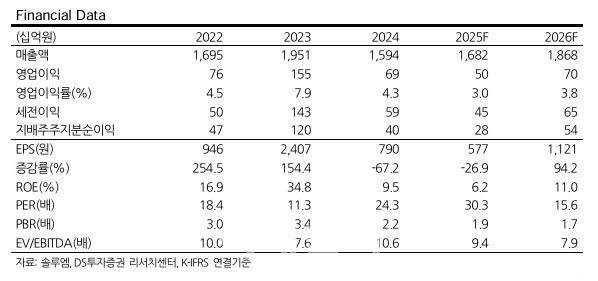
솔루엠은 3분기 매출액 4726억원(전년 대비 0.1% 증가), 영업이익 148억원(전년 대비 45.3% 감소, 영업이익률 3.1%)을 기록하며 회복세를 이어갔다.
사업부문별로 전자부품 사업부는 매출액 3085억원과 영업이익 50억원으로 전분기 대비 회복세를 보였다. 주요 고객사의 TV 출하량 반등에 따라 3 in 1 보드 및 TV 시스템보드 등의 매출액이 전분기 대비 29% 성장했다. 신규 고객사로의 시스템보드 납품도 시작돼 공급 확대에 따라 실적의 하방이 꾸준히 제한될 전망이다.
ESL이 주축인 정보통신기술(ICT) 사업부도 매출액 1641억원과 영업이익 98억원으로 전년 대비 회복세를 이어갔다. 영업망 강화를 위해 증가한 고정비 영향은 이어지겠으나 북미 대형 리테일러와 개념증명(POC)을 진행 중인 제품의 양산 시 수익성 개선도 가능할 전망이다.
조 연구원은 “11월 멕시코 ESL 현지 생산도 시작한 것으로 파악된다”며 “혜택 확인에는 시간이 필요하겠지만 관세 비용 절감을 기대해 볼 수 있다”고 말했다.
ESL에서 고객사 추가 및 기존 고객사로부터의 후속 수주 및 사업자 재선정은 꾸준하게 이어지고 있다. 독일 대형 할인 리테일러향 납품으로 이어간 회복 흐름은 4분기에도 이어질 전망이다. 북미 유기농 리테일러로의 공급이 본격화될 예정이며 추가 물량도 확보한 것으로 파악된다.
조 연구원은 “2025년을 바닥으로 2026년은 다시 증익의 가시성이 높아졌다”며 “2026년 매출액 1조8684억원(전년 대비 11.1% 증가), 영업이익 703억원(전년 대비 39.8% 증가, 영업이익률 3.8%)으로 반등을 전망한다”고 밝혔다.
그는 “북미 대형 리테일러와의 계약도 가시성이 높아 2026년은 ESL 비중 확대에 따른 수익성 회복을 전망한다”고 덧붙였다.