마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
크레딧

풀무원식품, 해외·건강 실적 부진에 ‘BBB+’ 강등

나신평, 풀무원식품 장기신용등급 A-(부정적)→BBB+(안정적)
“해외사업·건강케어 적자 지속…현금창출력 개선 지연”
대규모 CAPEX·비지배지분 취득에 차입부담 심화
핵심 계열사 강등에 지주사 풀무원도 신용등급 동반 하향

등록 2026-06-23 오후 5:02:38

수정 2026-06-23 오후 5:04:36

  • facebook
  • facebook
  • twitter
  • link_url
  • print
[이데일리 마켓in 이건엄 기자] NICE신용평가(나신평)는 23일 풀무원식품의 장기신용등급을 기존 ‘A-(부정적)’에서 ‘BBB+(안정적)’으로 하향 조정했다고 밝혔다. 해외사업 및 건강케어 부문의 실적 부진으로 인한 전사 수익성 제약과 대규모 설비투자(CAPEX) 등에 따른 잉여현금창출력 저하가 이번 신용등급 하향의 핵심 배경으로 작용했다는 분석이다.

이와 함께 풀무원식품의 신종자본증권 신용등급은 ‘BBB+(부정적)’에서 ‘BBB(안정적)’으로, 지주사인 풀무원(017810)의 신종자본증권 신용등급은 ‘A-(부정적)’에서 ‘BBB+(안정적)’으로 각각 하향됐다.
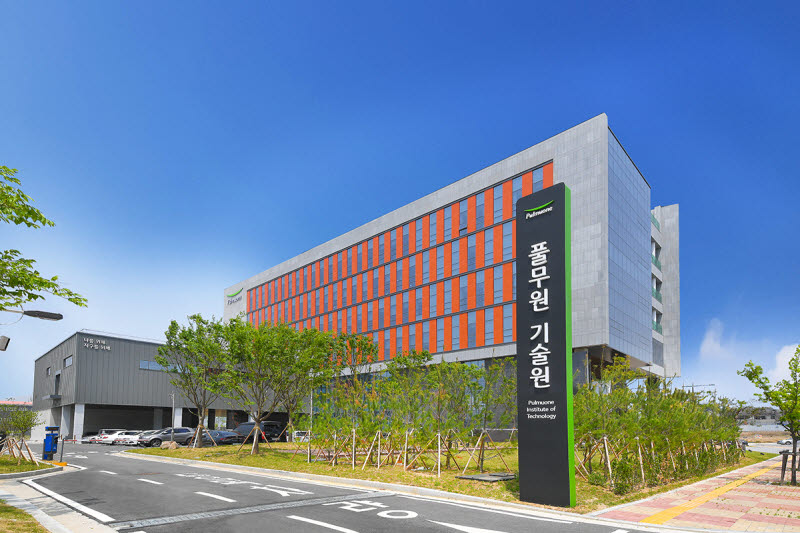
충북 청주 오송바이오폴리스 내 풀무원기술원.(사진=풀무원)
정진원 나신평 기업평가본부 선임연구원은 “미국과 중국 법인이 증설된 생산능력(CAPA)을 바탕으로 양호한 실적을 시현하고 있으나, 일본 법인이 현지 수요 침체와 노후화된 설비 등으로 인해 2021~2025년 평균 -7.9%의 영업이익률을 기록하며 해외부문의 적자 탈피를 가로막고 있다”며 “녹즙과 유아식 등을 판매하는 건강케어제조유통부문의 적자 지속과 수입 백태 가격 상승세 역시 국내 부문 수익성 개선에 부담으로 작용하고 있다”고 진단했다.

실제 풀무원식품은 국내외 설비 신·증설 등으로 최근 5년 평균 1057억원의 대규모 자본적지출(CAPEX)이 발생해 잉여현금창출력이 크게 제약됐다. 여기에 2022년 아사히코 코파펀드 지분 취득(504억원), 2024년 나소야(Nasoya) 코파펀드 지분 취득(636억원) 등 자회사의 비지배지분 인수 자금 소요까지 더해지며 전반적인 차입 규모를 줄이지 못하고 있다.

차입 성격이 강한 신종자본증권 부담도 실질적인 재무완충력을 떨어뜨리는 요인이다. 올해 3월 말 기준 풀무원식품의 신종자본증권 규모는 2085억원에 달해, 지표 대비 실질적인 재무안정성이 미흡한 수준이며 높은 수익분배금 부담이 향후 현금창출력을 지속적으로 제한할 것이란 평가다.

특히 핵심 계열사인 풀무원식품의 등급 하향은 지주사인 풀무원의 신용도 약화로도 직결됐다. 계열 내 자산의 63%, 매출 76%, 영업이익 62% 등 절대적인 비중을 차지하는 풀무원식품의 신용등급이 낮아짐에 따라 풀무원의 신용등급 역시 동반 하향 조정됐다.

정 선임연구원은 “향후 풀무원 계열 전반이 투자 규모를 상각전영업이익(EBITDA)의 50% 수준으로 축소하는 방향으로 정책을 변경해 투자가 감소할 것으로 보인다”면서도 “당장 2026년에도 미국 아이어 공장 두부 증설 등 국내외 투자가 예정돼 있어 유의미한 현금창출력 및 재무안정성 개선에는 시일이 소요될 전망”이라고 설명했다.

이어 “향후 풀무원식품 국내식품사업의 경쟁력 유지 여부를 비롯해 미국·중국 법인 판매 확대, 일본 법인 고정비 완화 등 해외부문 실적 개선 여부를 중점적으로 모니터링할 예정”이라며 “지주사인 풀무원에 대해서도 핵심 자회사의 재무 위험 변동이 계열 전반의 신용도 및 자체 현금흐름에 미치는 영향을 예의주시하겠다”고 말했다.

이건엄 기자

leeku@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

이건엄 기자

leeku@
  • - 모나용평 강릉 경포 사업서 EOD 사유 발생…모회사 자금 242억 묶였다
  • - 신용등급의 봄날 VS 신용위험의 그늘
  • - ‘단골손님’ 롯데만 남았다…SK는 ‘합리적 그룹’ 1위로 반전
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
마켓인 서비스 안내
BIXPO 2026
인기기사
  • 1

    투자국성펀드에 밀렸나…신한캐피탈·에이온, GP 석달 만 반납
  • 2

    크레딧풍산, 구리·방산에 쏟아진 호평…“신용등급 올려야”
  • 3

    크레딧엇갈린 등급, 쪼그라든 증자…에코프로·비엠 하향론 고개
  • 4

    크레딧SK온, 순위 낮아졌지만…배터리 수익성 회복 관건
  • 5

    크레딧LG전자, 사업 다각화·재무개선에 힘 실리는 '등급 상향론'
SRE 랭킹
  • ▪  한국투자증권(주)AA
  • ▪  (주)국민은행AA-
  • ▪  (주)우리투자증권AA-
  • ▪  한국지역난방공사AAA
  • ▪  (주)BNK투자증권A+
  • ▪  DB증권(주)A+
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    삼성바이오로직스, 폴리펩타이드 인수
  • 02
    한화생명, 애큐온캐피탈 저축은행 인수
  • 03
    두산그룹, SK실트론 인수
  • 04
    한국투자금융지주, KDB생명보험 인수
  • 05
    사모펀드 TPG, 롯데렌탈 인수
  • 06
    DB손해보험, 美 포테그라 인수
※ 제37회 SRE 설문조사 결과입니다.