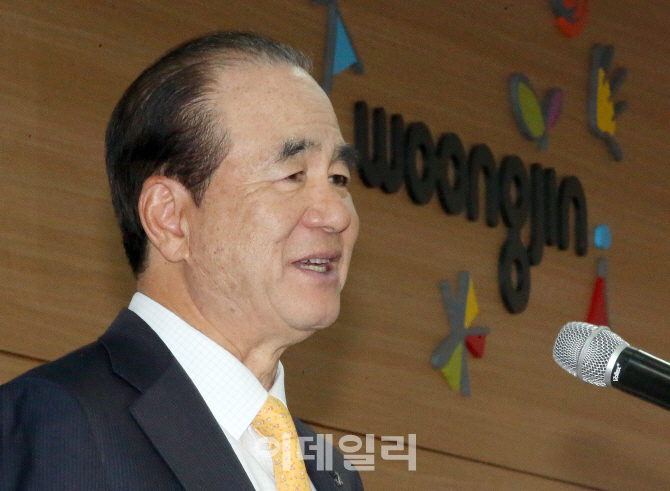
 | [이데일리 방인권 기자] 윤석금 웅진그룹 회장이 29일 오후 서울 종로구 종로플레이스에서 ‘코웨이 재인수 기자간담회’에서 취재진의 질문에 답하고 있다.
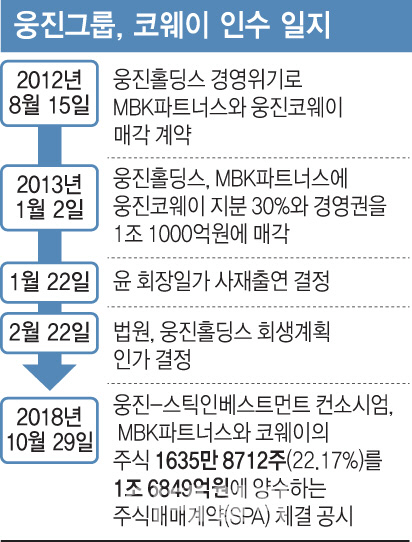
웅진이 코웨이를 매각한지 5년 7개월만이다. 코웨이 지분 22.17%에 대한 인수금액은 약 1조 6850억원이다. |
|
[이데일리 성선화 김무연 기자] 국내 최대 사모펀드 MBK파트너스(이하 MBK)가 코웨이 매각에 성공했다. 웅진에서 코웨이를 사온 지 5년만에 다시 팔아 매각 차익으로만 약 1조원을 챙긴 셈이다. ‘깜짝쇼’ 같은 이번 딜의 숨은 조력자는 재무적 투자자(FI)로 참여한 스틱 인베스트먼트(이하 스틱)로 알려졌다.
7200억 투자해 9800억 회수…5년 투자 수익률 136%29일 투자은행(IB) 업계와 웅진씽크빅 공시에 따르면 웅진씽크빅이 코웨이 지분 22.17%(1635만 8712주)를 1조 7000억원에 매입하는 주식 매매계약(SPA)을 체결했다. 이는 지난 2013년 코웨이 지분 인수 후 두번의 블록딜로 남은 유효 지분 전량(22.17%)을 매각한 것이다. 당시 MBK는 지분 30.9%를 1조 1900억원(투자금 7200억원, 인수금융 4700억원)에 인수했다.
그동안 MBK는 기업 가치 향상에 따른 자본재조정(리캡)과 보유 지분 공개매도(블록딜)을 추진하며 이미 투자금을 웃도는 자금을 회수했다. 3번의 리캡과 2번의 블록딜은 각각 1조 600억원과 6184억원으로 총 1조 7000억원에 달한다.
5년 수익률로 계산하면 7200억원을 투자해 순수 차익으로만 약 1조원(9800억원)을 벌어들인 셈이다. 투자금 대비 수익률로는 136%에 달한다. 여기에 연간 배당금까지 포함하면 투자 수익률은 더 높아진다. MBK 관계자는 “2013년부터 2017년 1분기까지 받은 배당금이 대략 2600억원”이라며 “연말까지 추가 배당액을 포함하면 실제 투자 회수금은 더 많아진다”고 말했다.
MBK는 지난 9월초 오렌지생명(옛 ING생명) 매각으로 대박을 터뜨린 이후 불과 한달여만에 빅딜을 성사시켰다. 이번 딜의 MBK측 담당 파트너는 부재훈 부대표(파트너)다. 그는 일본 유니버셜스튜디오 투자로 높은 수익를 냈고 올해초 1조원 규모의 스페셜시츄에이션(SSF) 조성에 성공했다.
 | | [이데일리 이미나 기자] |
|
MBK, 국내 사모펀드 맏형의 저력 이번 딜의 숨은 주역은 FI로 참여한 스틱으로 평가된다. 지난 8월 스틱은 웅진 그룹과 코웨이 인수를 위한 양해각서(MOU)를 체결하고 윤석금 회장의 ‘자금줄’로 뛰어들었다. 당시 MBK측은 즉각 보도자료를 내고 “웅진 측에 코웨이를 매각할 의사가 없다”고 밝혔다. 심지어 인수 자금도 부족한 웅진 측이 매입의사를 밝히는 데 대한 불쾌감을 드러내기도 했다. 지난 2012년 MBK측의 인수 확약 후 들어온 대출금으로 급한 불을 끄고 법정관리를 신청해 버린 이후 앙금이 풀리지 않은 상황이었다.
하지만 스틱은 분위기 반전 메이커 역할을 했다. MBK측을 설득하며 약 3000억원을 투자키로 했다. 웅진씽크빅이 유상증자 등을 통해 3000억원의 자금을 마련하고 웅진 그룹이 2000억원을 보태 5000억원의 ‘실탄(인수자금)’을 마련한다는 전략을 세웠다.
여기서 한국투자증권과 KB증권이 주간사로 참여하는 인수금융도 주선했다. 인수금융 금액은 전체 인수대금의 약 55%에 해당하는 약 7200억원~8700억원을 조달할 계획이다. 웅진씽크빅 측은 인수금융 이자 비용은 연평균 약 500억원에 달하는 배당액으로 충당하겠다는 입장이다.
스틱은 SPC의 중순위 대출자로 참여해 이자를 받는 형식으로 수익금을 챙길 것으로 보인다. 3000억원에 대한 대출 이자를 업계 평균(5%)에 계산할 때 연 이자 수익은 150억원 수준이다.
문제는 웅진으로 매각되는 코웨이다. 이번 딜의 인수 주체인 웅진씽크빅의 실제 투자금은 3000억에 불과하다. 여기에 약 5배에 달하는 기업을 무리하게 인수한다는 분석이 나오는 이유다. 이선화 유진투자증권 연구원은 “무리한 인수금융의 대출이자 비용이 코웨이 주가에 악재로 작용할 수 있다”며 “웅진씽크빅과의 시너지 효과 여부도 추후 지켜볼 일”이라고 평가했다.