 | | ▲자료:복지부 |
|
[이데일리 박정수 기자] 국민연금기금(이하 국민연금)이 1분기 주식투자 부분에서 마이너스를 기록했다. 특히나 투자 성과 평가 잣대인 벤치마크도 따라가지 못하고 금융투자 부문에서 유일하게 주식 자산을 까먹고 있다. 이렇다 보니 국민연금이 최근 발표한 중기자산배분안과 함께 국내주식 투자 전략도 대폭 수정해야 하는 것 아니냐는 지적도 나온다.
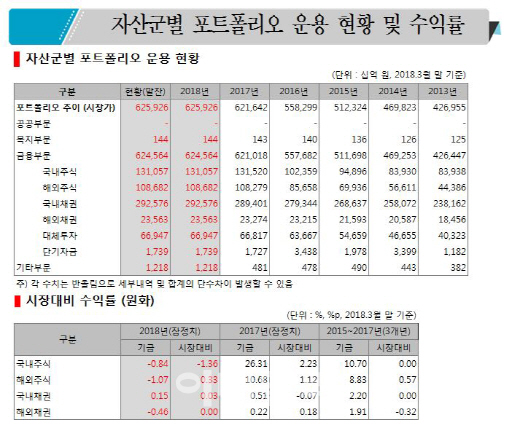
국내주식 ‘마이너스’ 행진…“대형주로 쏠린 비중 조절해야”31일 국민연금이 지난 30일 오후에 공시한 자산군별 포트폴리오 운용 현황을 보면 지난 1분기 국민연금의 국내주식 수익률은 마이너스(-) 0.84%다. 벤치마크 수익률 대비 1.36%포인트나 밑돌았다. 시장 수익률도 못 따라 갔다는 얘기다. 반면 해외주식과 해외채권 수익률은 각각 -1.07%, -0.46%로 마이너스지만 해외주식은 벤치마크 대비 0.33% 웃돌았고 해외채권은 보합 수준을 보였다. 국내채권의 경우 0.15% 수익률로 시장을 웃돌면서 국내주식만 부진한 성과를 냈다.
금융부문 전체적으로 자산이 작년 말 621조6420억원에서 624조5640억원으로 증가세를 보이는 와중에 국내주식만 131조5200억원에서 131조570억원으로 4630억원이나 까먹은 것이다. 국민연금 관계자는 “장기적 관점에서 투자하는 만큼 운용 성과는 최소 1년 이상 기간을 두고 평가하는 게 맞다”고 전했다. 하지만 전문가들은 기간의 문제를 떠나 대형주로 쏠린 국내투자 포트폴리오 조절이 우선 과제라고 조언한다. 실제 지난해 말 국민연금의 국내 주식 섹터별 투자 현황을 보면 코스피 투자비중이 90%를 넘어서고 대형주 섹터에서도 제조업 비중이 60%, 금융과 서비스업이 각각 18.5%, 7.5%로 일부 업종으로의 쏠림이 심하다. 특히나 코스닥 비중은 2.8%에 불과하다. 이는 대형주 장세에서는 수익률이 높을 수 있으나 올해와 같은 중소형주 장세에서는 국민연금 수익률 부진은 불가피하다.
한 연기금 CIO는 “대형주 중심인 국민연금의 구조적인 문제는 보완할 필요가 있다”며 “최근 국민연금이 발표한 중장기자산배분안이 국내 투자 비중을 줄이는 것이지 절대 금액을 줄어드는 게 아니다. 국내 투자의 포트폴리오 조정도 중요하다”고 설명했다.
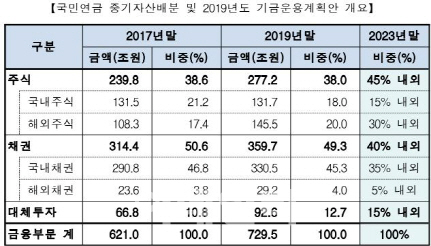
앞서 국민연금 기금운용위원회는 전일 ‘2019~2023년 국민연금기금 운용 중기자산배분안’과 ‘2019년도 기금운용계획’을 심의·의결한 바 있다. 중기자산배분안은 현재 21% 수준인 국내주식 비중을 내년 18%, 2023년 15% 내외로 줄이는 게 골자다. 해외는 이 기간 30% 내외까지 늘린다.
 | | ▲자료:복지부 |
|
높은 대형주 비중 탓에 운용상 부작용 커업계에서는 국민연금이 국내 투자 비중을 줄이는 결정에 대해 예견된 수순이라고 평한다. 글로벌 주식 시장에서의 한국 증시 비중을 고려했을 때 현재도 국민연금 비중이 비정상적으로 커서다. 글로벌 시장에서 국내 시장 비중이 2%에 불과한데 국민연금은 그동안 국내 투자 비중을 너무 많이 늘렸기 때문이다. 정책적으로 끌고 온 영향도 있겠지만 한계에 달했다고 보는 것이다.
무엇보다 국내 시장에서 국민연금이 대형주에서 차지하는 비중 커 제대로된 시장 플에이어로서의 역할을 다하지 못했다고도 지적한다. 한 연기금 CIO는 “시장에서 다양한 플레이어들이 사고팔면서 치고받아야 제대로 된 가격을 형성한다”며 “하지만 국민연금은 그간 높은 대형주 비중 탓에 시장에서 안전판 역할을 주로 하면서 정상적인 운용을 못했다”고 설명했다.
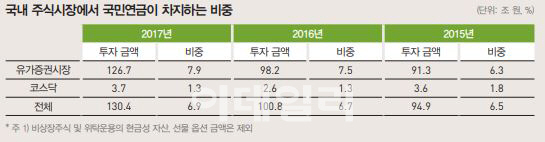
실제 작년 말 기준 국민연금이 국내 주식시장(비상장주식 및 위탁운용의 현금성 자산, 선물 옵션 금액은 제외)에서 차지하는 비중은 6.9% 수준이다. 2015년 6.5%에서 2016년 6.7%로 꾸준한 증가세를 보인다. 대형주 중심의 코스피에서는 국민연금 비중이 2015년 6.3% 수준에서 2017년 7.9%로 크게 증가했다. 운용업계 관계자는 “국민연금이 주요 대형주 주주이면서 10% 이상의 지분을 들고 있는 경우도 많아 전략적인 운용 측면에서는 부작용이 컸다”며 “장기적인 수익률 제고에는 발목이 잡힐 수 있으므로 시장이 크게 영향을 받지 않는 측면에서 점진적으로 비중을 조절할 필요가 있다”고 판단했다.