삼화페인트공업은 60여 년 동안 페인트사업의 외길을 걸어온 기업이다. 사업다각화 측면에서 인조잔디 사업에 진출하기도 했지만, 페인트 사업에 역량을 집중하기 위해 약 3년 만에 신규 수주활동을 중단했다.
삼화페인트는 1946년 고(故) 김복규·윤희중 회장이 동화산업주식회사로 창업, 한국기업 사상 최초의 도료 전용 공장을 설립하면서 국내 페인트 산업의 첫 횃불을 밝힌 곳이다. 현재 국내 페인트 시장에서 13%의 점유율을 기록하며 업계 2위 자리를 지키고 있고, 건축용 시장에서는 오랫동안 1위를 유지하고 있다.
국내 도료 산업은 약 3조원의 시장 규모를 형성하고 있는데 낮은 진입 장벽으로 150여 개의 군소업체가 치열한 가격경쟁을 벌이고 있다. 이중 상위 5개사가 약 80~85%의 시장점유율을 차지하며 과점체제를 형성하고 있는데, 2~3위권인 삼화페인트와 노루페인트가 업계 차석자리를 놓고 치열하게 경쟁하고 있다. 노루페인트의 점유율은 12%로 삼화페인트의 턱밑까지 추격했다. 상황이 이렇다 보니 몸집 불리기 경쟁도 치열하다.
삼화페인트는 경기침체에도 중국, 베트남, 말레이시아 해외법인 투자에 이어 최근 국내 탄천 공장 신설을 진행하고 있다. 이는 결국 재무부담으로 이어지고 있다.
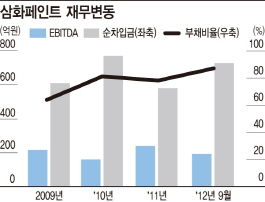
총차입금에서 현금성 자산을 제외한 순차입금은 지난 2011년 581억원에서 작년 9월 말 현재 724억원으로 9개월 만에 143억원 증가했다. 차입금 가운데 454억원이 1년 이내에 갚아야 할 단기차입금이라는 점에서 유동성 위험에 노출될 가능성도 있다.
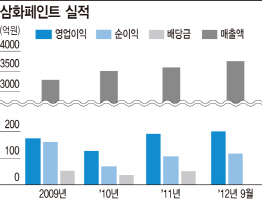
같은 기간 부채비율은 84.8%에서 91.1%로 6.3%포인트 상승했다. 이자비용 등 순금융비용만 매년 50억원에 달한다. 영업활동을 통한 현금창출력(EBITDA)이 최근 3년 동안 평균 205억원 수준인 것을 고려할 때 차입금 및 이자 부담이 있는 상태다. 아울러 탄천 공장 투자금(건설비 315억원, 토지대금 90억원) 가운데 이미 투자한 금액 190억원을 제외한 215억원의 추가 투자자금이 소요될 예정으로 재무위험이 더 커질 수 있다. 매년 순이익의 50% 가까운 금액을 배당금으로 지급하는 것도 현금 흐름을 약화시키는 요인이다. 삼화페인트는 지난 2010년 69억원의 순이익 중 37억원을 배당금(배당성향 53%)으로 지급했고, 다음 해에도 106억원 가운데 51억원(48%)을 주주에게 나눠줬다.
그렇다고 최근의 투자 활동을 경쟁 심화에 따른 단순한 몸집 불리기로 치부해 버리기에는 다소 무리가 있는 것도 사실이다. 금융위기와 경기침체 등 숱한 어려움 속에서도 거의 매년 두자릿수 대의 외형 성장을 보이며 지난 2006년부터 2011년까지 연평균 10.2%의 성장률을 기록했다. 이에 따라 시화 도료 공장 가동률은 128%(1일 8시간 가동, 1개월 21일 가동 기준)까지 올라갔고, 물류 공간도 부족한 실정이어서 탄천 공장 투자는 불가피했다.
수익성은 변동성이 다소 큰 편이지만 양호한 흐름을 보이고 있다. 지난 2007년 49억원에 불과했던 순이익은 고부가 제품(친환경·기능성 도료) 개발 및 원가절감, 해외 관계사들의 실적 개선 등에 힘입어 2008년 106억원, 2009년 161억원으로 급증했고, 2010년에는 원자재값 급등 및 경기침체 여파로 69억원으로 다시 쪼그라들었다. 이후 2011년 106억원, 2012년 1~9월 110억원을 기록하며 다시 개선 추세를 보이고 있다. 이는 고부가 제품 중심으로 사업구조를 재편한 결과다.
기획팀=김세형 차장·유재희·임명규·민재용 기자