흔히 유아·아동을 대상으로 하는 ‘엔젤 비즈니스(Angel Business)’에는 불황이 없다고 한다. 특히 교육열이 뜨거운 한국 사회에서 유아동 출판시장은 불황을 모르는 분야로 주목받아 왔다. 하지만 국내 대표적인 유아·아동 서적 전문 출판업체인 삼성출판사의 실적에 이상 기류가 나타나고 있다. 전체 매출의 77%를 차지하는 출판사업부가 진원지다.
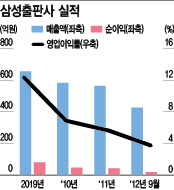
‘스마트북스’에 거는 기대출판사업 외에도 휴게소사업(매출 비중 18.5%), 임대사업(4.5%)을 벌이고 있는 삼성출판사는 그동안 매년 500억~600억원대의 매출과 평균 10%대의 영업이익률을 달성해왔다. 2009년에는 653억원의 매출과 93억원의 영업이익으로 14%대의 이익률을 나타내기도 했다.
양상은 달라졌다. 지난해 매출과 영업이익이 각각 564억원, 40억원으로 줄며 2년 만에 이익률이 6%대로 떨어졌다. 올해 들어서도 상황이 더 나빠졌다. 1~3분기 누적 영업이익이 18억원으로 지난해 같은 기간(39억원)의 절반에도 못미쳤다. 이마저도 영업이익의 89.2%가 서울 서초동 본사사옥 일부와 안양 물류창고를 통한 임대사업(12억원)과 경기 이천휴게소(4억원)에서 거둔 성과다. 출판사업부의 영업이익은 2억원으로 이익률이 1%가 채 안된다. 온라인 서적이 오프라인 시장을 잠식하며 격변의 시기를 맞고 있는 출판업계에서 삼성출판사도 예외가 아님을 엿볼 수 있다.
그렇다고 지나친 우려를 표출하고 있지는 않다. 온라인 시장에 선두적으로 진출한 브랜드 ‘스마트북스’에 대한 기대감을 감추지 않는다. 아직은 투자 대비 손익분기점(BEP)을 넘기지 못한 상황이지만 온라인 서적이 새로운 성장동력이 될 것으로 보고 있다. 삼성출판사 관계자는 “스마트북스의 BEP는 매출액 40억~50억원 수준인데 올해 3분기 기준으로 26억원의 매출실적을 기록했다”며 “하지만 온라인 콘텐츠의 빠른 성장세를 감안할 때 이르면 연말 또는 내년 초에는 분기점에 도달할 수 있을 것”이라고 말했다. 스마트북스의 지난해 매출액은 6억원 규모로 9개월 만에 330%의 성장률을 기록했다. 그는 이어 “100억원 정도의 매출을 기록하면 규모의 경제를 통해 영업이익률이 15% 수준에 이를 것”라고 덧붙였다.
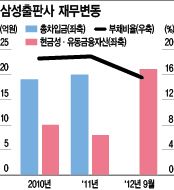
아트박스, 공격적 점포 확장 승부수양호하게 유지되고 있는 재무 건전성 또한 긍정의 원천이다. 삼성출판사는 지난 9월 말 현재 총차입금이 제로(0)로 현금 및현금성자산, 기타유동금융자산은 21억원 수준이다. 말 그대로 ‘무차입경영’ 상태다. 부채비율은 15.5%에 불과하다.
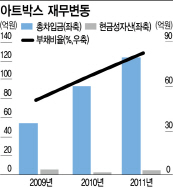
팬시용품판매점으로 유명한 자회사 아트박스도 위안이다. 아트박스는 최근 공격적으로 사업을 확대하면서 승부수를 던지고 있다. 신규 직영점을 계속 늘리면서 외부 자금 조달에 나선 것. 총차입금 규모는 2010년 말 93억원에서 올해 3분기 말 171억원으로 2년도 채 안 돼 두배 가까이 늘었다. 이 중 대부분은 1년 내 만기 도래하는 단기차입금이다. 부채비율은 98.5%, 차입금의존도는 36.7% 수준이다.
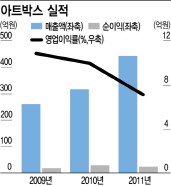
투자하는 만큼 성장세를 나타나고 있다. 매출액은 지난 2010년 317억원에서 지난해 444억원으로 늘었고, 올해 들어 3분기 누적 기준으로 413억원을 달성했다. 순이익도 18억원을 기록해 지난해 연간 순이익 22억원과 맘먹는 수준이다.
아트박스 관계자는 “2011년 말 아트박스의 직영점은 서울 강남점을 포함해 총 20개였는데 9월말 28개까지 늘었다”며 “지속적으로 신규점을 오픈해 50개까지 확대할 계획”이라고 밝혔다. 이 관계자는 이어 “신규점 오픈을 통한 성장세를 꾀하고 있다”고 말했다.
기획팀=신성우 부장·김세형 차장·유재희·임명규·김혜미 기자