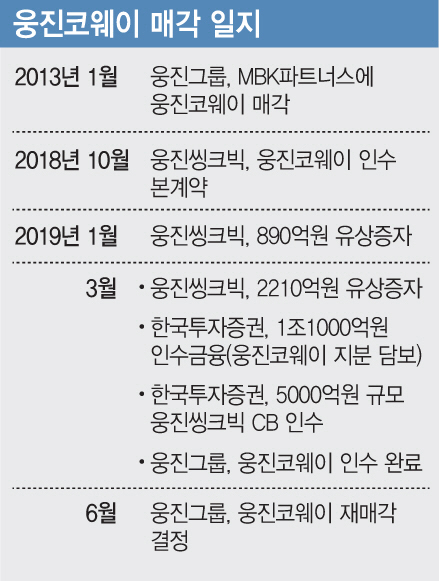
 | | [그래픽=이데일리 문승용 기자] |
|
[이데일리 박정수 김무연 기자] 웅진코웨이가 인수합병(M&A) 시장에 다시 매물로 나오면서 수조원대 인수전이 시작됐다. 웅진코웨이가 국내 렌털 시장에서 차지하는 절대적 시장점유율과 안정적인 성장세를 고려해 자금력을 갖춘 대기업과 글로벌 사모펀드(PEF)들은 이미 물밑작업으로 분주하다.
글로벌 PEF 물밑작업 돌입…칼라일·KKR 등30일 투자은행(IB)업계에 따르면 웅진코웨이 매각 주관사인 한국투자증권은 10여곳 안팎의 인수 희망자를 대상으로 물밑 접촉을 하고 있다. 특히 10대 그룹에 속하는 대기업들은 대부분 한국투자증권과 접촉을 한 상황이며 글로벌 PEF인 콜버그크래비스로버츠(KKR)와 칼라일그룹 등이 물밑에서 인수 가능성을 타진 중인 것으로 전해진다.
매각 대상은 웅진씽크빅이 보유한 웅진코웨이 지분 25.08%(1851만1446주, 28일 종가 기준 약 1조4330억원)이다. 국내 PEF 대표는 “1조원이 넘어가는 인수전이기 때문에 KKR과 칼라일 정도의 글로벌 PEF가 접촉해 오는 것은 당연한 일”이라며 “웅진코웨이 실적도 안정적이고 렌털 사업 자체의 성장성도 있으므로 인수전에 뛰어드는 것”이라고 설명했다.
한국투자증권 관계자도 “현재까지 10여 곳의 인수 희망자를 접촉한 상황”이라며 “글로벌 PEF들이 적극적인 의사를 표하고 있다”고 설명했다. PEF 입장에서는 웅진코웨이 인수 후 재매각 시 차익 실현이 가능할 것이란 판단에서다.
실제 국내 렌털 시장 상위 7개사 합산기준으로 보면 웅진코웨이의 시장 점유율은 50%를 넘어서며 영업이익도 향후 3년간(2019년 5545억원, 2020년 5957억원, 2021년 6328억원) 평균 7%대 성장세를 보일 것으로 전망된다.
또 하나금융투자 분석에 따르면 웅진코웨이가 특별한 사업구조의 변화가 없는 상태에서 MBK파트너스로 피인수되기 전 2012년 영업이익률이 13%(별도)에 불과했으나 2015년에 21%까지 급상승했고 주가는 주가수익비율(PER) 20배(10만원)이상으로 재평가가 가능하다고 판단했다.
대기업 입장에서도 이미 렌털 시장에 진출했더라도 시너지 효과를 고려해 인수전에 뛰어들 것으로 보인다. 렌털 시장에 진출한 대기업은 SK, LG, 현대백화점 등이 있다. 재계 관계자는 “SK 입장에서도 웅진코웨이 인수 시 주방 가전 렌털 중심의 SK매직(옛 동양매직)과의 시너지를 고려할 것”이라고 전했다.
한국투자증권 관계자는 “아직 웅진코웨이에 대한 매각만 결정된 상황이므로 구체적인 매각 계획이나 일정은 다음 주에나 결정될 것”이라고 말했다.
 | | △윤석금 웅진그룹 회장 |
|
◇ CB 부담 해결은…“연내 재매각 작업 마무리”웅진코웨이 재매각에 있어서 부담은 5000억원 규모의 웅진씽크빅 전환사채(CB)다.
웅진그룹이 웅진코웨이 인수 때 빌렸던 1조6000억원의 자금 가운데 1조1000억원은 한국투자증권에 인수금융 형태로 빌렸고 5000억원은 웅진씽크빅 CB 발행으로 메웠다. 여기서 CB는 스틱인베스트먼트가 펀드를 만들어 인수하려 했으나 자금모집 실패로 한국투자증권이 떠안은 상황이다.
IB업계 관계자는 “1조1000억원의 인수금융은 한국투자증권이 기관투자가를 대상으로 셀다운(인수 후 재판매)했기 때문에 부담이 없다”면서 “CB는 아직 한국투자증권이 부담을 지고 있으므로 어떤 식으로든 자금을 회수해야 할 것”이라고 말했다.
스틱인베스트먼트 관계자는 “웅진에너지가 법정관리(기업회생절차)에 들어가면서 웅진그룹 전체 재무부담이 발생했다”며 “웅진코웨이 재매각 시에도 CB 인수를 마무리해야 하는 조건은 없으므로 펀드레이징을 하지 않기로 했다”고 전했다.
더구나 웅진코웨이를 높은 가격에 재매각해 자금을 무난하게 전액 상환받을 지 장담하기 어려운 상황이라는 평가다.
국내 PEF 대표는 “웅진그룹의 렌털 사업을 웅진코웨이가 약 495억원 규모에 인수하기로 결정했었기 때문에 MBK파트너스로부터 인수할 때보다 더 높은 가격에 재매각할 수는 없을 것”이라며 “게다가 MBK파트너스가 매각할 때 관심 없던 기업들이 3개월 만에 매각액을 더 높이지도 않을 것”이라고 설명했다.
이에 대해 한국투자증권 관계자는 “재매각 시 우선으로 인수금융과 CB 상환이 이뤄질 것”이라며 “매각액이 낮더라도 웅진그룹의 몫이 줄어들게 되는 셈”이라고 설명했다. 이어 “재매각은 올해 내에 마무리하는 것이 목표”라고 덧붙였다.
한투 큰 그림은 아니었나…“웅진그룹 결정 따른 것”한편에서 웅진코웨이의 재매각을 놓고 한국투자증권의 책임을 쟁점으로 삼기도 한다. 웅진그룹이 웅진코웨이를 사들이는 데 쓴 2조원 가운데 1조6000억원이 빚이었고 이를 한국투자증권이 대부분 부담했기 때문이다. 무리한 차입경영이 재매각으로 이어질 것을 염두에 둔 게 아니냐는 것이다.
이에 대해 한국투자증권 관계자는 “이번 재매각은 웅진그룹의 재무 부담이 가장 큰 이유”라며 “무엇보다 웅진코웨이 인수 당시 웅진에너지의 법정관리는 예상하지 못했다”고 설명했다. 또 “웅진의 신용등급이 떨어지면서 매각 또한 웅진그룹에서 결정한 것”이라며 “그룹 전체 부담이 커질 것을 예상해 전격적으로 3개월 만에 재매각을 결정한 것”이라고 강조했다.