 | | [이데일리 이동훈 기자] |
|
[이데일리 박정수 기자] 증권가에서 자회사를 흡수 합병하거나 동일 업종 내 경쟁 기업을 인수해 합병한 종목들의 목표 주가를 줄줄이 올리고 있다. 성격이 유사한 기업 간 합병은 비용 감소 효과와 동시에 영업력 강화로 수익구조를 개선할 것이라 기대에서다.
29일 금융정보제공업체 에프앤가이드에 따르면 최근 증권사들은
한국콜마(161890),
CJ제일제당(097950),
한화에어로스페이스(012450) 등의 목표주가를 잇달아 올렸다. 우선 KB증권은 내년도에 한국콜마가 CJ헬스케어 인수 효과가 본격적으로 나타날 것이라며 목표주가를 8만원에서 8만4000원으로 상향 조정했다.
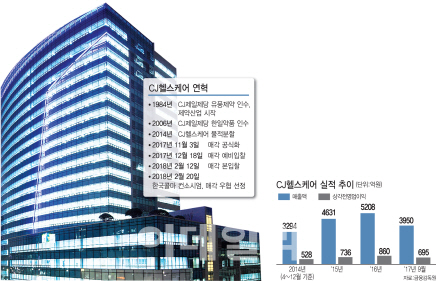
앞서 한국콜마는 올해 4월에 CJ헬스케어를 약 1조3100억원에 인수했다. 당시 본입찰에 한국콜마는 미래에셋프라이빗에쿼티·H&Q코리아·스틱인베스트먼트 등 사모투자펀드(PEF) 운용사와 컨소시엄을 맺고 참여했다. 이에 3분기까지만 해도 한국콜마는 CJ헬스케어 인수에 대한 일회성 비용의 부담으로 어닝쇼크를 기록하며 몸살을 앓았다.
박신애 KB증권 연구원은 “CJ헬스케어를 100% 지분을 보유한 한국콜마의 자회사 CKM이 올해 4분기부터 안정적인 실적 흐름으로 회복했다”면서 “내년부터는 ‘캐시카우’로 재평가될 전망”이라고 분석했다. 여기에 한국콜마는 중국 신공장 호재까지 더해지면서 주가가 상승세를 나타낼 것으로 기대핬다.
특히나 한국콜마는 CJ헬스케어 인수 효과로 올해 매출 전망치가 1조3800억원대로 지난해보다 70% 가까이 증가해 매출 1조 클럽에 가입할 것으로도 예상하고 있다.
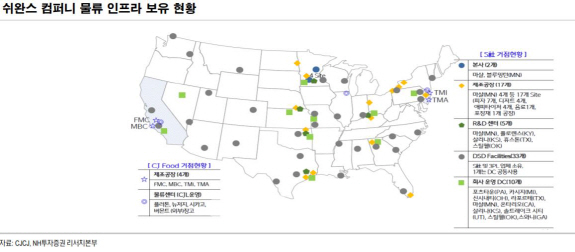
CJ제일제당도 합병 기대주로 꼽힌다. NH투자증권은 미국 냉동식품 회사 인수함으로써 미국 내 본격적인 매출 확대를 위한 교두보를 마련했다며 CJ제일제당 목표주가를 47만원으로 제시했다. 앞서 지난 11월에 CJ제일제당은 이사회를 열고 쉬완스컴퍼니 인수계약을 체결했다. 인수가는 2조5000억원 수준으로, CJ그룹이 지난 2011년 CJ그룹이 1조 9800억원에 대한통운을 인수한 이래 최대 규모의 인수합병(M&A)이 될 전망이다.
조미진 NH투자증권 연구원은 “CJ제일제당은 미국 냉동식품 기업 쉬완스컴퍼니 인수를 통해 내년에 미국 시장을 적극적으로 공략할 발판을 구축했다”며 “CJ제일제당은 쉬완스컴퍼니의 소비자 브랜드력(미국 냉동피자 1위)과 전국적 인프라(중동부 17개 제조사업장, 50개 이상 제조라인, 650대 트럭, 안정적 원재료 소싱) 등을 확보하게 됐다”고 설명했다.
또 ‘비비고’를 중심으로 CJ제일제당의 글로벌 사업부 매출도 확대되는 동시에 바이오 사업부의 수익성 향상될 것으로 예상해 내년 CJ제일제당 영업이익이 20% 이상 증가할 것으로 내다봤다.
한화에어로스페이스도 인수 효과를 톡톡히 노릴 것으로 전망된다. 키움증권은 한화에어로스페이스의 한화S&C, ㈜한화 항공 및 공작기계 사업 인수 효과가 내년부터 실적에 온전하게 더해질 것이라며 목표주가를 4만원에서 4만2000원으로 올렸다.
앞서 지난 10월 한화그룹은 ㈜한화 기계부문에서 ‘항공사업’과 ‘공작기계사업’을 각각 한화에어로스페이스와 자회사인 한화정밀기계에 편입하기로 결정했다. 아울러 한화에어로스페이스 자회사인 한화지상방산은 한화디펜스를 흡수 합병하기로 했다. 5월에는 한화에어로스페이스 자회사인 한화시스템이 한화S&C를 흡수 합병했다. 김지산 키움증권 연구원은 “한화에어로스페이스는 내년에 확연한 체질 개선 효과가 나타나 영업이익이 100% 이상 증가할 것”이라고 분석했다.