[이데일리 김일문 기자] 우리나라 DCM(회사채 인수 시장)에서 산업은행은 홀로 떨어져 있는 외로운 섬이다. 국내 증권사들이 이슈어(회사채 발행 기업)와의 지속적인 관계를 통해 ‘돈 되는’딜(Deal)을 따내기 위한 방편으로 회사채 인수 업무에 주력하고 있는 상황에서 산업은행은 채권의 최종 소비자로서, 또 기업들의 자금 조달 창구로서의 역할을 동시에 수행하고 있다.
국책은행이지만 수익성을 무시할 수 없는 상황에서 무차별적인 인수 경쟁으로 수수료 녹이기 등이 횡행하는 피 튀기는 전쟁터의 공기(公器)라는 또 다른 이름은 때로는 더할 나위 없이 무거운 짐이 되기도 한다. 그렇다면 과연 산업은행의 정체성은 무엇일까? 이 물음에 대한 해답을 찾기 위해 이상명 산업은행 발행시장실장을 만났다.
산업은행은 상반기 인수 실적 3위(3조7438억원)에 랭크되면서 오랜만에 수위권에 이름
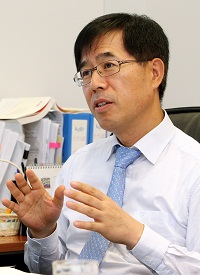 | | ▲ 이상명 산업은행 발행시장실장 |
|
을 올렸다. 1분기까지만 하더라도 8위에 그치며 예전의 명성을 무색케 했지만 5월과 6월 연달아 1위에 등극하면서 시장을 깜짝 놀라게 했다. 작년의 경우 매달 들쭉날쭉한 순위 변동을 보여왔던 것이 사실이다. 자산유동화증권(ABS) 발행 유무에 따라 실적의 부침이 특히 심했기 때문이다. 하지만 올 들어서는 1월과 3월 잠시 주춤했던 때를 제외하고는 비교적 꾸준히 상위권에 랭크되고 있다.
이상명 실장은 이에 대해 “올 2분기 들어 다른 때 보다 외표채와 카드채, 캐피탈 등 일괄채 인수가 많았다”며 “같은 등급의 일반 회사채 보다 금리가 높은 채권들을 담다 보니 자연스럽게 인수 실적도 나아졌다”고 설명했다. 실제로 산업은행은 상반기에 여전채(5위·9234억원)와 ABS(4위·5524억원), 외표채(3위·5113억원) 등에서 고른 실적을 나타냈다.
단순 인수 업무 탈피…구조화 상품 개발
사실 산업은행의 인수 물량 가운데 가장 큰 비중을 차지해 왔던 것은 ABS였다. 산업은행은 지난 한해 동안에만 1조5000억원에 가까운 ABS를 빨아들이며, 자산유동화증권 인수 분야의 독보적인 존재였다. 하지만 최근 들어 ABS 인수 물량이 눈에 띄게 줄어들면서 인수 포트폴리오에 미묘한 변화가 감지되고 있다는 점은 이채롭다. 이 실장은 “기업들의 여유 자금이 많고, 금융 상황이 예전보다 개선되다 보니 시장 전체적으로 ABS 발행 자체가 예전보다 많이 줄어들었다”며 “반면 금리 절감 효과를 볼 수 있는 일반 회사채 발행이 증가했다”고 설명했다. 일부러 ABS 인수 비중을 줄였다기 보다는 시장 상황에 따라 자연스럽게 나타난 결과라는 설명이다.
올 상반기 산업은행이 바구니에 담은 회사채 인수 물량 가운데 눈에 띄는 것은 건설사 회사채의 비중이 상대적으로 높다는 점이다. 1조7000억원에 달하는 일반 회사채 물량 가운데 4분의 1에 해당하는 4500여억원이 건설사 채권으로 채워졌다. 특히 GS건설 등 비교적 우량한 건설사 뿐만 아니라 동부건설이나 코오롱건설 등 BBB급 건설사까지 등급도 다양하다. 이 실장은 “2분기에 차환수요가 몰린 건설사들의 발행이 잇따랐다”며 “금리를 고려해 수익성이 있는 곳 가운데 디폴트 가능성이 없는 건설사들을 선별해 채권을 매입했다”고 설명했다.
국책은행으로서 자금 모집이 쉽지 않은 회사들의 조달 창구로서의 역할은 여전히 현재 진행형이다. 그는 “아직까지는 정부 지분이 있기 때문에 공적 기능을 수행한다는 측면에서 회사채 발행이 어려운 A급 이하 채권의 인수 기능 활성화에 주력할 것”이라고 설명했다. 다만 수익성 또한 놓치지 않겠다는 것이 이 실장의 생각이다. 그는 “무조건적인 자금 수혈자로서의 역할보다는 수익을 따져보며 비교적 우량한 업체 가운데 지원 가능성이 있을 경우에만 선별적으로 채권 인수에 나설 것”이라고 덧붙였다. 산업은행 발행시장실의 최종 목표는 국내 DCM의 인수 경쟁이 아니다. 그가 생각하는 지향점은 기업들에게 필요한 맞춤형 자금 조달의 패러다임을 제시하는 것이다. 이 실장은 “산업은행 자본시장부만의 전략은 대기업이나 중소기업에 대한 맞춤형 구조화 상품을 설계하고 이를 강화하는 것”이라며 “신용보증기금 등 정책성 P-CBO에 대한 신용공여와 주선 강화, 또 구조화 금융상품을 확대시켜 나가는 것”이라고 강조했다. 아울러 “공기업이나 우량 대기업의 해외채 신규 수요를 발굴하고, 신디케이티드론 주선 등에 주력할 것”이라고 덧붙였다.
기업들 자금조달 창구 역할도 지속 국내 기관들에 대한 따끔한 충고도 잊지 않았다. “해외 채권 발행시 주관사의 능력은 최종 엔딩 인베스터(채권 인수자를 찾아주는 일)”라며 “국내 증권사들 역시 세계적인 IB로 커 나가기 위해서는 이 같은 주관서로서 요구되는 능력을 키워나갈 필요가 있다”고 지적했다. IB 성과 평가의 잣대로 리그 테이블이 적용되면서 조금 더 나은 성적을 받기 위한 기관들의 경쟁이 치열해지고 있지만 국책 은행인 산업은행은 시장의 다른 `선수`들에 비해 리그테이블이라는 성적표에서 좀 자유롭지 않을까 궁금했다.
“자본시장에서 리그 테이블 순위는 무시할 수 없을 만큼 중요하죠. 물론 구체적인 목표 순위가 정해진 것은 아니지만 시장에서 산업은행이 갖고 있는 역할과 위상, 또 결과에 따른 합당한 평가를 받기 위해서 노력해야 하는 것은 당연한 일 아닌가요” 반문하는 그의 목소리에서 여유로움과 함께 긴장감을 엿볼 수 있었다. 단순히 리그테이블상의 순위를 높이기 위해 무리하지 않겠지만 일정 수준의 인수 규모는 유지하기 위해 노력하겠다는 얘기다.
이상명 실장의 바람대로 앞으로 산업은행이 돈이 필요한 기업들의 자금조달 통로만이 아니라 칠흙같은 어둠 속, 길을 밝혀주는 등대가 될 수 있을지 지켜보자.