[이데일리 오상용 기자] 지주회사로 전환과정에서 기업분할이 어떻게 총수일가의 지배력 확대를 가져오게 된 것일까. 여기에 인적분할의 마술이 존재한다. 기업분할은 크게 인적분할과 물적분할로 나뉘는데 지주회사로 전환하는 과정은 전적으로 인적분할에 의존한다. 인적분할은 기존회사의 주주들이 일정 비율대로 신설회사의 주식을 나눠 갖는 방식이다. 예를 들어 김씨(30%) 이씨(30%) 오씨(40%)가 주주로 있는 A사가 인적분할을 통해 A`사와 B사로 나뉠 경우 3명의 주주는 종전 지분율 대로 A`사와 B사 주식을 나눠 갖게 된다.
지주회사 전환 과정에서 총수의 지배력이 확대된 메커니즘은 바로 인적분할에 이은 지분교환(Equity Swap)이다. 흐름은 다음과 같다. 특정그룹이 지주회사로 전환하기로 했다면 우선 지주회사 역할을 할 계열사를 정한다. 통상 그룹 내 대표 계열사(A사)가 그 역할을 맡게 되는데 그룹 내 대표주자라 총수일가의 지분율도 높은 편이다.
타깃이 정해지면 다음 수순은 인적분할이다. A사는 지주회사 역할을 맡는 존속회사 A와 사업을 영위할 자회사 B와 C로 쪼개진다. 당초 A사 지분 20%를 보유했던 총수일가는 신설회사 두 곳의 지분 20%도 확보하게 된다. 지주회사 체제를 갖추기 위해선 A사가 B·C사를 지배해야 하는 만큼 A사는 B사와 C사 주주를 대상으로 지분 공개매수에 들어간다.
일반적으로 개인주주들은 사업을 영위하는 자회사 주식을 더 선호하기 때문에 공개매수에 응하는 경우가 적다. 반면 총수일가는 B와 C사 지분전량을 지주회사에 넘기고 그 대가로 A사 지분을 더 받아온다. 이처럼 인적분할 후 주식맞교환을 통해 총수일가의 지주회사(A사)에 대한 지분율은 20%에서 55%로 껑충 뛰어올라 그룹 전체의 지배력을 확대하게 된다.
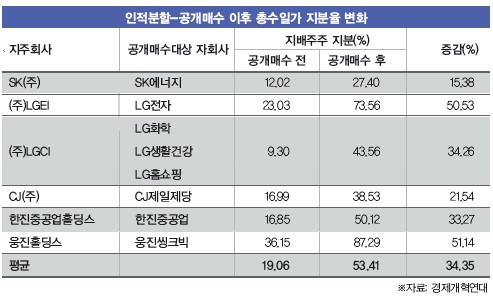
지주회사 전환과정에서 인적분할의 마술이 얼마나 대단한지 수치로 잘 보여준 보고서가 있다. 지난 2009년 경제개혁연대가 발표한 `총수 지배권 강화 수단으로 전락한 지주회사 제도`라는 보고서다. 2000년~2009년까지 인적분할 후 공개매수 방식으로 지주회사를 설립한 그룹은 SK·LG·CJ·한진중공업·웅진 등 5개 그룹이었다. 보고서에 따르면 이들 5개 그룹의 총수 일가는 이 과정을 거치면서 추가비용을 전혀 들이지 않고 지주회사 지분율을 평균 34.35%포인트 늘릴 수 있었다.
LG그룹의 경우 2001~2002년 화학과 전자부문의 지주회사 체제로 전환하는 과정에서 당시 사업부별 지주회사였던 LGCI와 LGEI에 대한 총수일가의 지분율이 50.53%포인트, 34.26%포인트 급증한 것으로 나타났다. SK그룹의 경우 SK(주)가 SK에너지로 분할 후 지주회사로 전환하는 과정에서 총수일가의 지분율이 12.02%에서 27.40%로 높아졌고, 한진중공업 그룹 역시 유사한 방식으로 대주주의 한진중공업홀딩스 지분율이 33.27%포인트 늘었다.
참여연대는 “지주회사 도입 당시 우려했던 대로 소수 지분을 가지고 거대 기업군을 지배하는 부작용이 더 심화됐다”고 설명했다. 특히 제도의 순기능을 보장하기 위한 지주회사 관련 각종 규제가 해제되면서 재벌총수의 지주회사 설립을 통한 지배력은 더 확장됐다고 지적했다. 사실 1999년 이전까지 지주회사제를 금지했던 이유도 재벌의 경제력 집중과 그룹 내 지배권 강화를 우려하는 목소리가 컸기 때문이다.
[이 기사는 이데일리가 제작한 `제4호 마켓in`에 게재된 내용입니다. 제4호 마켓in은 2011년 8월1일자로 발간됐습니다. 책자가 필요하신 분은 문의주시면 감사하겠습니다. 문의 : 02-3772-0381, bond@edaily.co.kr]