[이데일리 오상용 기자] 대중의 눈과 귀가 대규모 인수합병(M&A)에 쏠려 있는 동안에도 차분히 회사를 쪼개는 이들이 있다. 조(兆) 단위 뭉치 돈이 오가는 M&A 이벤트에 가려져 그러려니 지나쳐왔던 기업분할의 세계 - 그곳 역시 나름의 노림수와 철저한 계산이 지배하는 곳이다.
덩치 키우기에 바빴던 재벌그룹에서도 기업분할은 일어난다. 눈길을 끄는 것은 흔치 않던 재벌그룹의 기업분할이 2000년대 들어 빈발하고 있다는 점이다.그들은 왜 어엿한 회사를 둘로 셋으로 나누고, 지분을 쪼갰다 모았다 분주한 것일까. 어떤 노림수와 계산하에 기업분할은 이뤄져 왔던 걸까.
재벌그룹에서 전에 없던 일이 발생한다면 십중팔구는 총수일가와 관련한 이벤트다. 최근 10년 사이 빈번해진 기업분할도 마찬가지다. 2000년은 재계에서 흔히 말하는 20~30년 주기의 경영권 이양기의 도래였다.
1960년대 1세대에 의한 한국형 재벌 구축과 1980년대 2세 경영진의 등장에 이어 3·4세로 경영권 이양을 위한 기반구축 작업, 즉 총수일가의 지배권 강화가 2000년 들어 본격화했다. 상무, 전무, 부사장이라는 직함을 차례로 바꿔가며 총수일가의 3·4세들은 그룹안팎에서 입지를 다져갔다. 때를 같이 해 주요 그룹의 기업분할도 늘기 시작했다.
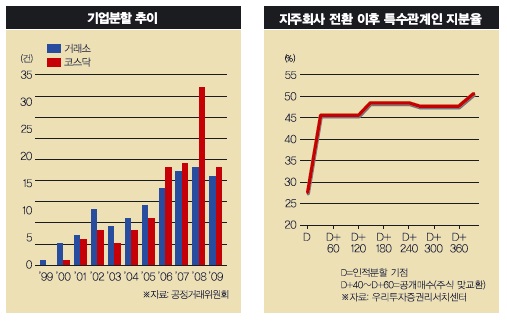
한국거래소(KRX)에 따르면 지난 1999년 단 1건에 그쳤던 상장기업(코스피+코스닥)의 기업분할 건수는 2000년 7건, 2002년 20건, 2008년 65건 등 가파른 증가세를 보인다. 대규모 기업집단의 경우 LG그룹과 SK그룹 CJ그룹 두산그룹 코오롱그룹 등에서 기업분할의 사례가 많았다.
이는 2000년대 붐을 이뤘던 재계의 지주회사 전환과 맞물린다. 순환출자와 상호출자로 엮여있던 재벌그룹은 IMF 외환위기를 거치면서 지배구조 선진화라는 안팎의 요구에 직면한다. 그룹 내 한 계열사가 어려워지면 전 계열사로 충격이 전이돼 그룹 전체가 흔들리는 구조를 끊어야 한다는 정부의 경각심도 컸다.
투명한 지배구조, 책임경영 강화를 명분으로 도입한 지주회사 제도는 재계의 이해관계와도 맞아떨어졌다. 지주회사로의 전환은 투명경영으로 포장돼 대외적 홍보 수단이 될 뿐만 아니라, 그룹 내 총수 일가의 지배력을 획기적으로 확대할 수 있는 기회였기 때문이다. 이 과정에서 널리 애용된 수단이 바로 기업분할이다. 2000년대 재벌그룹 내 기업분할이 늘었던 이유도 지주회사 전환에 착수한 그룹이 많아서다.
※관련용어 해설 : 기업분할기업분할은 크게 인적분할(Spin-Off)과 물적분할(Split-Off)로 구분된다. 인적분할이란 기존회사의 주주들이 일정 비율대로 신설회사의 주식을 보유하는 방식이다. 상장된 회사가 인적분할되는 경우 신설된 회사는 신규상장 형태로 거래가 재개된다. 지주회사 전환을 목적으로 한 기업분할의 경우는 대부분 인적분할의 방식을 택하게 된다. ▲2001년 LG화학 ▲2003년 농심 ▲2004년 STX ▲2006년 태평양 ▲2007년 SK와 CJ ▲2009년 코오롱과 한진해운 ▲2010년 조선선재와 CJ오쇼핑 등의 기업분할이 대표적인 인적분할 사례다.
이에 비해 물적분할은 존속회사가 신설회사의 주식을 100% 소유하는 방식이다. 즉 기존 주주들에게 신설회사 지분이 배분되는 게 아니라 존속법인이 신설회사를 100% 지배하는 일종의 자회사 설립이다. 물적분할을 통해 신설된 회사는 상장절차를 거쳐야만 거래소에 상장될 수 있다. 최근 사례로는 지난해 동부하이텍에서 분리된 동부한농을 들 수 있다.
[이 기사는 이데일리가 제작한 `제4호 마켓in`에 게재된 내용입니다. 제4호 마켓in은 2011년 8월1일자로 발간됐습니다. 책자가 필요하신 분은 문의주시면 감사하겠습니다. 문의 : 02-3772-0381, bond@edaily.co.kr]