[이데일리 조해영 기자] 국민연금연구원이 국민연금의 외환 정책에 대해 해외 연기금처럼 특정 통화 쏠림을 막기 위한 대책을 병행해야 한다고 지적했다.
지난달 국민연금연구원이 발간한 연금이슈와 동향분석 78호 ‘글로벌 대형 연기금의 외환 정책과 시사점’에서 황준호 국민연금연구원 부연구위원은 “원·달러 환율에 대해 환오픈을 실시한 상태에서 특정 통화에 대한 쏠림을 방지할 수 있는 위험관리 체계를 마련할 필요가 있다”고 제언했다
국민연금은 지난 2015년부터 포트폴리오 변동성 최소화를 목적으로 원·달러 환율에 대해 환헤지를 0%로 하고 환 변동에 해외자산을 완전히 오픈하는 전략을 수립해 시행하고 있다. 환헤지 비용을 절감하는 한편, 지난 2019년에는 환율 상승에 따라 톡톡한 수익률을 얻기도 했다.
보고서는 “외환 자산과 국내 자산 간의 자연 헤지 효과를 통해 변동성을 줄이고자 하는 시도로 기금 포트폴리오의 특성을 고려한 정책”이라고 설명했다. 다만 “소재 국가의 경제와 통화 특성을 고려해 기금 전체의 수입·지출 관점에서 외환정책을 수립하는 것이 장기적으로 필요해 보인다”고 지적했다.
특히 국민연금이 중장기 자산배분 계획을 통해 해외주식과 해외채권 등 해외투자 확대 기조를 이어갈 것으로 예상되는 만큼 환율 변동이 기금운용에 미치는 영향은 시간이 지날수록 커질 것으로 보인다.
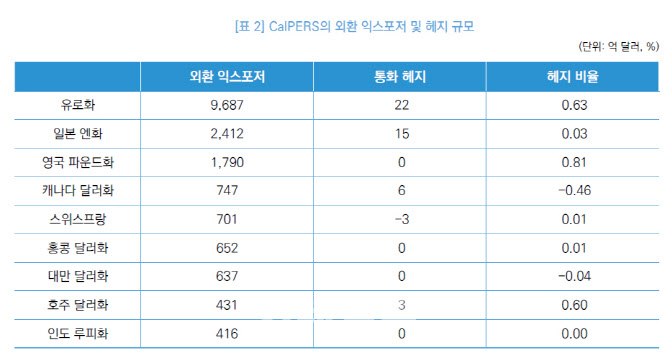
이와 함께 보고서는 “환헤지 전략 외에도 분산된 외환 익스포저의 구성도 외환 정책의 중요한 요소”라며 “국민연금이 환오픈을 실시한 상태에서 통화 오버레이를 통해 환위험을 관리하고자 하는 방향은 적절한 것으로 보이지만 캘퍼스의 사례처럼 특정 통화에 대한 쏠림을 방지할 수 있는 위험관리 체계가 마련될 필요가 있다”고 전했다.
 | | (자료=국민연금연구원) |
|
미국 캘퍼스(CalPERS·캘리포니아 공무원연금)는 환위험에 대한 과도한 노출을 방지하기 위해 포트폴리오의 액티브 위험 내에서 오버레이 포트폴리오의 위험이 정해지도록 하고 있으며, 특정 국가의 통화에 대한 비중과 환헤지 비율도 사전에 정하고 있다.
한편 일본 연기금 GPIF는 환헤지 정책과 관련해 정확한 규모나 정책 방향을 시장에 공개하지 않는다. 보고서는 “국민연금기금도 외환정책에 대한 방향과 전략을 시장 참여자들에게 무조건적으로 공개하기보다 파생될 수 있는 효과를 고려하는 것이 중요하다”고 전했다.
GPIF는 세계 최대 규모의 적립금을 운용하는 연기금이지만 외환정책 방향성은 시장에 영향을 미칠 수 있다는 이유로 시장참여자에게 공개하지 않고 있는데 일본 외환시장보다 국내 외환시장 규모가 협소하기 때문에 이러한 전략을 고려해볼 필요가 있다는 것이다.