[이데일리 박종오 기자] 관리 종목 지정 우려가 커진
헬릭스미스(084990)가 연내 대규모 유상증자를 완료해 위기를 벗어나겠다는 카드를 꺼냈지만, 여전히 미래는 불투명하다. 금융감독원이 회사의 최근 실적을 반영한 증권신고서를 다시 받아보고 증자 서류 심사 통과 여부를 결정하기로 해서다.
헬릭스미스는 한때 코스닥 시가총액 2위에 올랐던 바이오 기업으로, 최근 부실 사모펀드 투자 사실이 드러나 논란이 됐다.
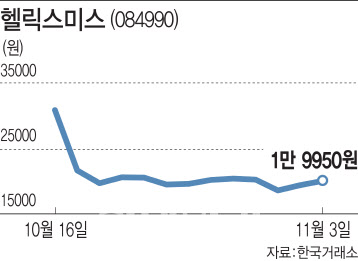 | | 헬릭스미스 최근 주가 추이 (그래픽=김다은) |
|
3일 금융투자업계에 따르면 헬릭스미스는 금감원에 2000억원대 유상증자를 위한 정정 증권신고서를 제출한 상태다. 당초 지난 9월 17일 최초로 증권신고서를 냈으나 금감원으로부터 2차례 퇴짜를 맞고 서류를 다시 제출한 것이다.
헬릭스미스는 연내 증자가 발등에 떨어진 불이다. 유상증자를 통해 자본 확충을 하지 못할 경우 상장 폐지 후보인 관리 종목에 지정될 수 있어서다.
현행 규정상 코스닥 상장사는 최근 3년 중 2년간 세전 순손실(법인세 차감 전 계속 사업 손실)이 자기자본의 50%를 초과하면 한국거래소가 관리 종목으로 지정한다. 헬릭스미스는 지난해 이 비율이 54%에 달해 기준을 한 차례 충족했고, 올해 상반기(1~6월)도 33%를 기록하며 관리 종목 지정의 턱밑에 도달한 상태다. 회사 입장에서는 반드시 연내 증자를 마무리해 분모인 자본을 늘리고 손실액 비율을 50% 이하로 유지해야 한다.
헬릭스미스가 증권신고서에서 주주들의 유상증자 대금의 납입일을 올해 12월 29일로 정한 것도 이 때문이다.
문제는 증자 일정이 지연될 가능성이 있다는 점이다. 금감원은 헬릭스미스가 이달 16일까지 금융 당국에 내야 하는 올해 3분기(7~9월) 보고서를 반영해 증권 신고서를 다시 제출해야 한다는 입장이다. 투자자 보호를 위해 가장 최근 실적을 담은 신고서를 받아보고 서류 수리 여부를 최종적으로 판단하겠다는 것이다.
만약 금감원이 헬릭스미스가 제출한 증권신고서에 투자자를 위한 정보가 제대로 반영되지 않았다고 보고 재차 퇴짜를 놓을 경우 증자 일정이 올해 이후로 밀릴 가능성을 배제할 수 없다.
3분기 보고서에 헬릭스미스의 사모펀드 투자 손실이 대거 반영될 수 있다는 점도 소액 주주나 투자자들로서는 우려스러운 부분이다. 헬릭스미스는 팝펀딩 등 부실 사모펀드 6개의 미회수 투자 잔액 약 360억원 중 64%(18%)만 회사의 손실로 반영한 상태다. 펀드 자산의 장부상 잔액은 295억원으로, 이 중 일부가 3분기 손실로 추가 반영될 수 있다. 관리 종목 지정을 피하기 위해 세전 순손실을 줄여야 할 판에 거꾸로 손실액이 대폭 확대될 수 있는 셈이다.
한 회계사는 “사모펀드 등 단기 투자 목적의 금융 자산은 그 가치 변동을 매 결산 때마다 회사의 손익으로 반영해야 한다”며 “회사가 일부러 분기보고서에 투자 손익을 반영하지 않을 수도 있지만 그럴 경우 금융 당국의 감리를 받는 등 나중에 문제가 생길 수 있다”고 말했다.