마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
크레딧

한신평, 한화엔진 신용등급 ‘BBB+’ 상향…“수주 호조·재무안정성 우수”

한신평 31일 한화엔진 기업신용등급 ‘BBB+’로 한 단계 상향 조정
등급전망은 ‘긍정적’ 유지…조선 업황 개선에 따른 이익창출력 제고
“투자 부담에도 견조한 현금창출력 바탕으로 우수한 재무구조 유지할 것”

등록 2026-09-01 오후 3:55:30

수정 2026-09-01 오후 3:55:30

  • facebook
  • facebook
  • twitter
  • link_url
  • print
[이데일리 마켓in 이건엄 기자] 한국신용평가(한신평)는 1일 한화엔진의 기업신용등급(Issuer Rating)을 기존 ‘BBB’에서 ‘BBB+’로 한 단계 상향 조정하고, 등급전망은 ‘긍정적(Positive)’으로 유지했다고 밝혔다. 긍정적 전망은 중기 내 신용등급의 추가 상향 가능성이 열려있다는 것을 의미한다.
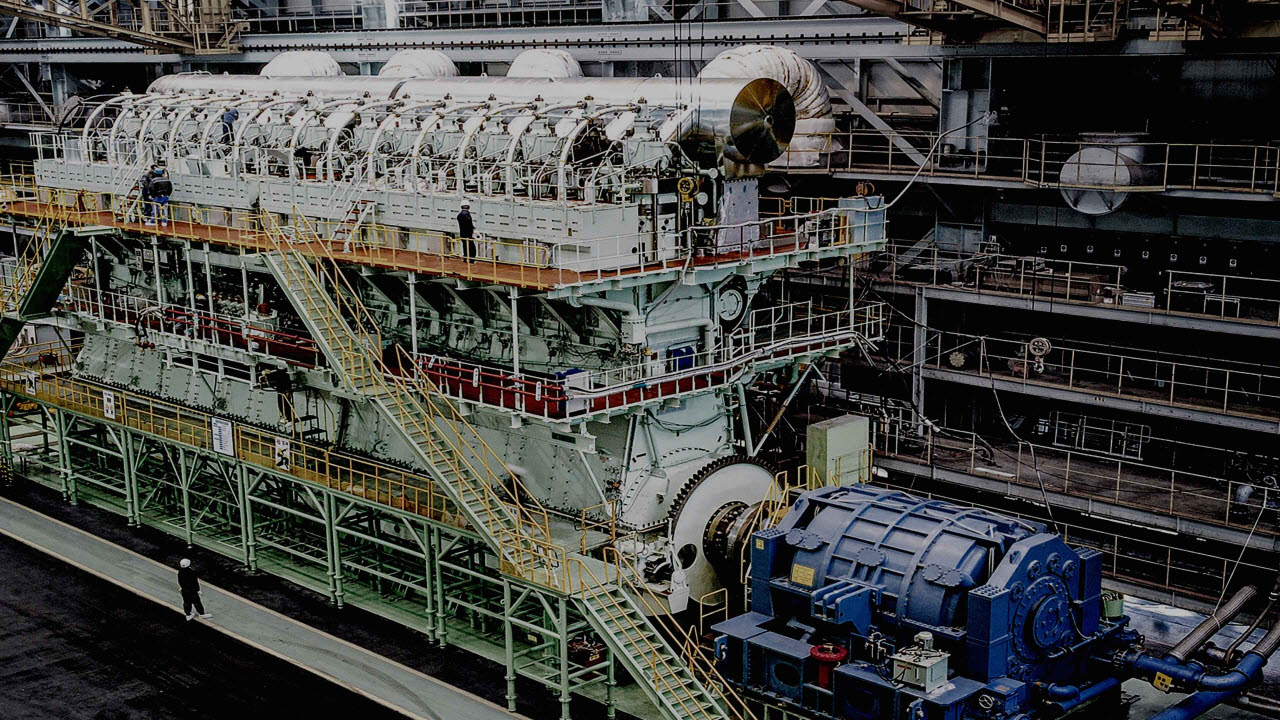
한화엔진 선박용 디젤엔진.(사진=한화엔진)
전방산업인 조선업 호황으로 외형과 이익창출력이 크게 제고된 가운데, 넉넉한 수주잔고를 바탕으로 우수한 영업실적과 재무안정성이 지속될 것이란 분석이 배경으로 꼽힌다.

한화엔진의 실적은 2021년 이후 친환경 선박 수요 증가 등으로 글로벌 발주량이 늘어나며 뚜렷한 상승 곡선을 그리고 있다. 신규 수주 증가와 더불어 신조선가 상승에 따라 주력 제품인 선박엔진 판가도 동반 상승한 영향이다.

별도 기준 매출은 2023년 8544억원에서 2025년 1조3711억원으로 크게 뛰었다. 수익성 개선세는 더욱 가팔라 2023년 1%에 불과했던 영업이익률은 올해 상반기 13.8%까지 치솟았다.

김현준 한신평 수석애널리스트는 “조선업 사이클에 소폭 후행하는 선박엔진 제조업 특성상 넉넉한 수주잔고를 선제적으로 확보한 데다 핵심 제품의 판가 역시 꾸준한 상승세를 보이고 있다”며 “현재 확보된 수주잔고의 질적 구성과 외형 확대에 따른 고정비 분산 효과 등을 종합적으로 고려할 때 당분간 매우 우수한 영업실적이 이어질 것으로 판단된다”고 설명했다.

안정적인 실적을 바탕으로 한화엔진은 미래 성장 동력 확보를 위한 투자에도 적극적으로 나서고 있다. 올해 상반기 노르웨이의 친환경 선박 전기추진시스템 솔루션 업체인 SEAM AS를 3065억원에 인수했다. 계열사인 한화에어로스페이스로부터 155억원 규모의 민수선박용 에너지저장장치(ESS) 사업도 양수했다.

김 수석애널리스트는 “해외 친환경 선박 관련 기업 인수와 계열사 사업 양수 등으로 대규모 자금 유출이 발생했고 향후에도 늘어나는 수요에 대응하기 위한 설비 확충 등 지속적인 투자 소요가 예상된다”면서도 “다만 엔진 본업에서 창출되는 튼튼한 이익과 최근 수주 호조에 따른 대규모 선수금 유입 효과 덕분에 실질적인 재무적 부담은 크지 않은 상황”이라고 진단했다.

실제 한화엔진은 올해 상반기 말 기준 수주잔고가 매출의 4배를 웃도는 약 5조8000억원에 달한다. 운전자본 부담이 내재된 사업 구조임에도 막대한 선수금이 유입되며 올해 6월 말 별도 기준 약 1925억원의 순현금을 보유하는 등 우수한 재무 상태를 유지하고 있다. 2024년 2월 한화그룹 편입 이후 한화오션 등 계열사 물량을 안정적으로 확보한 점도 사업 안정성을 더하는 요인이다.

김 수석애널리스트는 “대규모 투자에 따른 자금 소요가 발생하더라도 현재 보유한 풍부한 유동성과 한층 높아진 자체 현금창출력을 통해 우수한 재무안정성을 충분히 방어할 수 있을 전망”이라며 “그룹 편입에 따른 캡티브(전속) 수요 확보와 유사시 한화그룹 차원의 지원 가능성 역시 신용도에 긍정적으로 작용하고 있다”고 말했다.

이어 “글로벌 환경규제 강화 흐름에 따라 당분간 친환경 선박 중심의 양호한 신규 수주가 이어질 것”이라며 “향후 글로벌 선박 발주 규모와 신조선가 추이, 최근 생산을 재개한 중속엔진 부문의 시장 안착 여부, 원가 통제를 통한 실적 개선세 유지 여부 등을 중점적으로 모니터링할 계획”이라고 덧붙였다.

이건엄 기자

leeku@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

이건엄 기자

leeku@
  • - 나신평, 금호타이어 등급 'A+' 상향…"차입금 축소·현금창출력 우수"
  • - 금감원, '뒷북 강등' 신평 3사 전격 조사...제이알·중앙 부도 리스크 방치 따진다
  • - 위기 넘겼다지만 곳곳에 ‘지뢰’…AI·좀비 PF ‘신용위험’ 정조준(종합)
광고배너
인기기사
  • 1

    투자"AI도 풀스택으로"…삼성 찜한 '미스트랄AI'
  • 2

    투자가입자 절반이 해외…유튜브식 수익 배분 AI 캐릭터 챗
  • 3

    크레딧나신평, 금호타이어 등급 'A+' 상향…"차입금 축소·현금창출력 우수"
  • 4

    투자 스타트업이 전통업체 꿀꺽…유럽 달구는 ‘AI 롤업’
  • 5

    투자“부동산 회복 시작됐다”…누빈이 주목한 투자처 ‘데이터센터·전력·농지’
SRE 랭킹
  • ▪  (주)케이비금융지주AAA
  • ▪  금호타이어(주)A+
  • ▪  농업협동조합중앙회AAA
  • ▪  농협금융지주(주)AAA
  • ▪  대신증권(주)AA-
  • ▪  한국광해광업공단AAA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.