마켓in

  • 전체기사
  • 투자
  • 크레딧
  • M&A
  • 트렌드
  • 피플
  • 포커스
  • 글로벌뉴스
  • 일반뉴스
가입 신청
공지사항
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 1 새로워진 마켓인, 성공투자 창을 열다
  • 1 유료서비스 가입 안내
  • 회사소개
  • 오시는 길
  • 업무문의
  • 이용약관
  • 개인정보 처리방침
  • 저작권보호
마켓인 | 서울시 중구 통일로 92 (순화동) KG타워 18F, 19F | 사업자등록번호 107-81-75795
대표 이익원 | 전화 02-3772-0371 | 이메일 : psn0611@edaily.co.kr
저작권자 ⓒ 이데일리 - 당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다
크레딧

한신평, 동화기업 등급전망 ‘부정적’ 하향…“단기차입 급증·잠재 재무부담 커”

한신평 31일 동화기업 무보증사채 등급전망 ‘부정적’ 변경
등급은 BBB+ 유지…전해액·해외 사업 부진으로 이익창출력 저하
"약화된 영업현금창출력 감안 시 과중한 재무부담 이어질 것“

등록 2026-09-01 오후 3:46:39

수정 2026-09-01 오후 3:52:40

  • facebook
  • facebook
  • twitter
  • link_url
  • print
[이데일리 마켓in 이건엄 기자]한국신용평가(한신평)는 1일 동화기업의 선순위 무보증사채 신용등급을 BBB+로 유지하고 등급전망을 ‘안정적(Stable)’에서 ‘부정적(Negative)’으로 하향 조정했다고 밝혔다. 부정적 전망은 중기 내 신용등급 하향 가능성이 높다는 것을 의미한다.
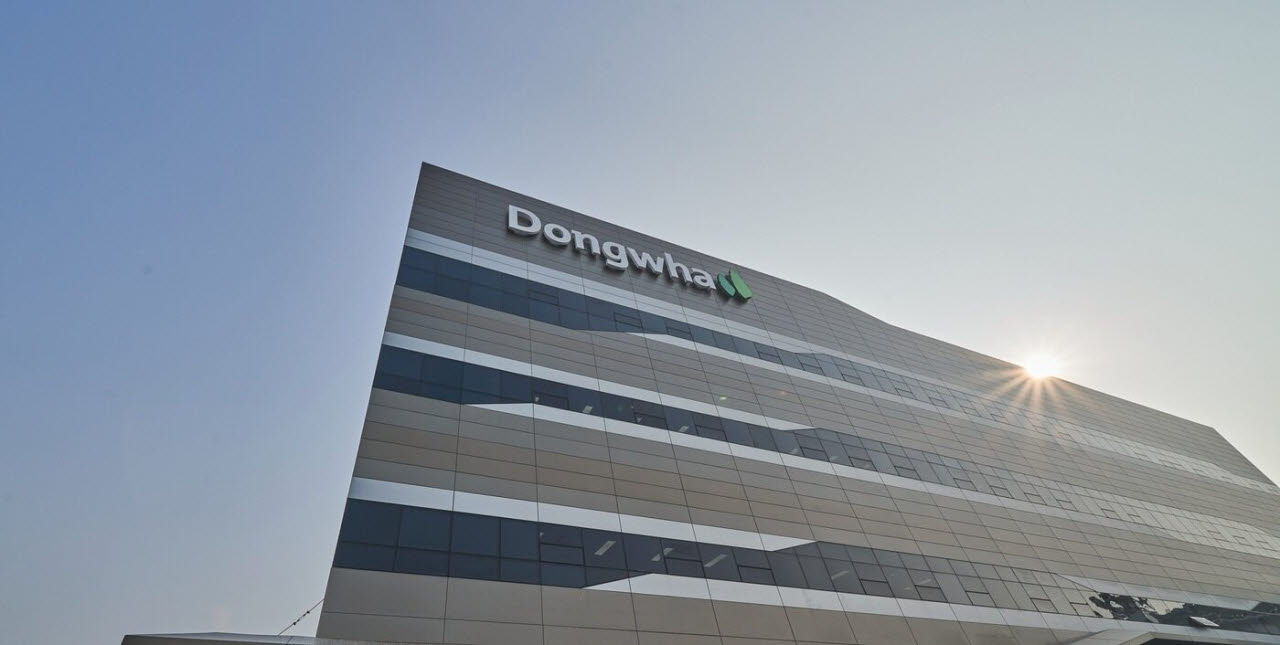
동화기업 중앙연구소 전경.(사진=동화기업)
전해액 및 해외 목재보드 사업 등 주요 종속기업의 영업적자가 지속되는 가운데 현금창출력 대비 재무부담이 크게 상승한 점이 배경으로 꼽힌다.

동화기업의 실적은 2025년 영업적자를 기록한 데 이어 올해 상반기에도 연결 기준 영업손실 57억원을 내며 부진이 이어지고 있다. 국내 목재보드 사업은 판가 인상과 원재료 가격 하락 등으로 별도 기준 흑자 전환에 성공했으나, 전해액 사업이 발목을 잡았다.

2차전지 전방수요 둔화 장기화로 적자 폭이 확대됐고, 북부 베트남 및 말레이시아 등 해외 목재보드 부문 역시 지정학적 리스크에 따른 물류비 상승 등으로 영업적자를 기록한 영향이다.

양다은 한신평 애널리스트는 “국내 목재보드 사업은 우호적인 정책 환경과 수급 여건 완화로 점진적인 수익성 개선이 예상된다”면서도 “전해액 사업의 전방 수요 부진과 미국 신규 공장의 가동률 지연, 해외 보드 부문의 실적 변동성 등이 맞물려 전사적인 이익창출력 부진이 지속될 것으로 예상된다”고 설명했다.

현금창출력이 약화된 가운데 과거부터 이어진 대규모 투자와 계열사 지원으로 채무부담은 급증했다. 동화기업의 연결 기준 순차입금 규모는 2019년 말 4594억원 수준에서 2024년 말 8499억원, 올해 6월 말 기준 1조71억원으로 빠르게 불어났다. 특히 단기성차입금이 8559억원으로 총차입금 대비 비중이 81.3%까지 치솟은 반면, 보유 현금성 자산은 462억원으로 쪼그라들어 유동성 대응 부담이 커진 상태다.

양다은 애널리스트는 “과거 전해액 공장 증설 등 대규모 투자와 더불어 관계기업에 대한 적극적인 재무적 지원이 더해지면서 외부 자금 조달이 크게 확대된 구조”라며 “최근 신규 투자가 제한적으로 이루어지고 있음에도 영업현금창출력이 저하된 상황이라 자체적인 재무구조 개선 여력은 제한적”이라고 말했다.

이에 동화기업은 적극적인 자구책 마련에 나섰다. 지난달 21일 관계기업인 엠파크로부터 불균등 유상감자를 단행해 800억원 규모의 현금을 확보하며 골프장 인수 지원금 일부를 회수했다. 이 밖에도 보유 부동산 및 계열 내 자산 매각을 통해 추가적인 현금 확보를 추진 중이다. 다만 계열사에 대해 제공 중인 1668억원 규모의 지급보증과 656억원의 대여금은 여전히 잠재적인 재무 부담 요인으로 지목된다.

양 애널리스트는 “관계기업 투자지분 회수나 유휴 자산 매각 등이 계획대로 완료될 경우 단기적인 유동성 대응력은 일부 보완될 수 있으나, 당분간 전사적인 영업실적 부진이 전망돼 현금창출력 대비 높은 수준의 재무부담은 이어질 것”이라고 분석했다.

이어 “진행 중인 계열사 자산 매각 등을 통한 대여금 회수 속도와 폭이 1년 이내 만기가 도래하는 차입금 상환 재원 마련과 직결된다”며 “향후 2차전지 업황 회복 여부와 계열사 지급보증 규모의 변화, 자체적인 유동성 확보 계획의 원활한 실행 여부 등을 중점적으로 모니터링할 계획”이라고 덧붙였다.

이건엄 기자

leeku@

저작권자 ⓒ 이데일리-당사의 기사를 동의 없이 링크, 게재하거나 배포하실 수 없습니다.

이건엄 기자

leeku@
  • - 나신평, 금호타이어 등급 'A+' 상향…"차입금 축소·현금창출력 우수"
  • - 금감원, '뒷북 강등' 신평 3사 전격 조사...제이알·중앙 부도 리스크 방치 따진다
  • - 위기 넘겼다지만 곳곳에 ‘지뢰’…AI·좀비 PF ‘신용위험’ 정조준(종합)
광고배너
인기기사
  • 1

    투자"AI도 풀스택으로"…삼성 찜한 '미스트랄AI'
  • 2

    투자가입자 절반이 해외…유튜브식 수익 배분 AI 캐릭터 챗
  • 3

    크레딧나신평, 금호타이어 등급 'A+' 상향…"차입금 축소·현금창출력 우수"
  • 4

    투자 스타트업이 전통업체 꿀꺽…유럽 달구는 ‘AI 롤업’
  • 5

    투자“부동산 회복 시작됐다”…누빈이 주목한 투자처 ‘데이터센터·전력·농지’
SRE 랭킹
  • ▪  (주)케이비금융지주AAA
  • ▪  금호타이어(주)A+
  • ▪  농업협동조합중앙회AAA
  • ▪  농협금융지주(주)AAA
  • ▪  대신증권(주)AA-
  • ▪  한국광해광업공단AAA
  • 01
    SK온 A+
  • 02
    CJ CGV A-
  • 03
    CJ ENM AA-
  • 04
    IM증권 A+
  • 05
    롯데건설 A+
  • 06
    여천NCC A
※ 제35회 SRE 설문조사 결과입니다.
  • 01
    SK바이오 백신CMO기업 IDT 바이오로지카 인수
  • 02
    현대차 현대모비스의 수소연료전지사업 인수
  • 03
    LIG 넥스원 美 고스트로보틱스 지분 인수
  • 04
    LG전자 美자율주행스타트업 베어로보틱스투자
  • 05
    LG디스플레이 中 광저우 LCD 공장 지분 인수
  • 06
    유진그룹의 YTN 지분 인수
※ 제35회 SRE 설문조사 결과입니다.