[이데일리 마켓in 김연서 기자]한국신용평가가 금호타이어의 기업어음(CP) 신용등급을 ‘A2+’로 신규 평가했다. 다변화된 거래처와 국내외 생산기반을 바탕으로 안정적인 사업기반을 확보한 데다 고부가 타이어 판매 확대를 통해 우수한 수익성을 유지하고 있다는 판단이다. 향후 대규모 공장 투자에 따른 재무부담은 커질 수 있지만 견조한 현금창출력을 감안하면 차입부담 확대 폭을 통제할 수 있을 것으로 내다봤다.
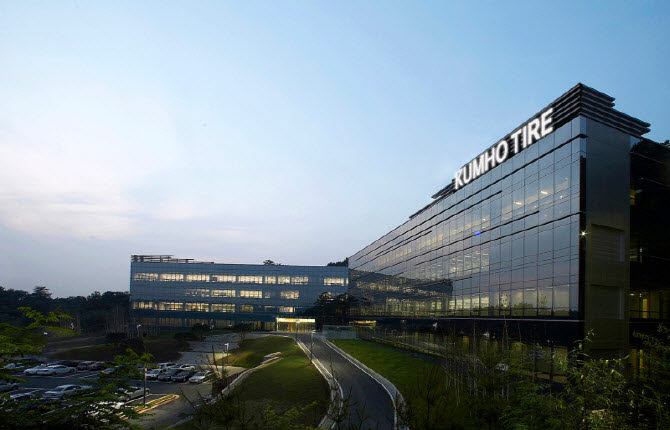 | | (사진=금호타이어) |
|
10일 한국신용평가는 금호타이어의 CP 신용등급을 ‘A2+’로 신규 부여했다고 밝혔다. 한신평은 금호타이어가 타이어 시장에서 우수한 사업안정성을 확보하고 있다고 평가했다.
금호타이어는 매출액 기준 국내 2위, 글로벌 15위권 타이어 제조업체로 글로벌 완성차 업체를 신차용 타이어(OE) 거래처로 확보하고 있다. 미국과 유럽 등 주요 교체용 타이어(RE) 시장에서도 영업기반을 확대하고 있다.
타이어 산업은 설비투자와 브랜드 구축, 유통망 확장 등에 대규모 자본과 시간이 필요한 만큼 진입장벽이 높은 산업으로 꼽힌다. 한신평은 금호타이어가 국내외 생산기반과 지속적인 기술개발을 통해 시장 지위를 유지하고 있다는 점을 긍정적으로 평가했다.
실적도 개선세를 이어가고 있다. 금호타이어 매출액은 2021년 2조6000억원에서 지난해 4조7000억원으로 증가했다. 올해 상반기 매출액도 2조5000억원으로 전년 동기 2조4000억원보다 늘었다.
북미·유럽 유통채널 확대에 따른 판매량 증가와 함께 18인치 이상 고인치 타이어, 전기차용 타이어 등 고부가 제품 비중 확대가 수익성을 뒷받침하고 있다는 분석이다. 달러와 유로화 강세도 실적에 긍정적으로 작용했다.
영업이익률은 2024년 13.0%, 2025년 12.2%에 이어 올해 상반기 13.2%를 기록했다.
다만 올해 하반기에는 원재료와 운송비 부담, 북미·유럽연합(EU)의 관세 정책 등이 실적에 부담으로 작용할 것으로 전망했다. 천연고무와 합성고무 등 주요 원재료 가격과 해상운임 부담이 확대되면서 단기적으로 수익성이 다소 낮아질 가능성이 있다는 설명이다.
한신평은 중기적으로는 고부가 타이어 비중 확대와 생산거점 확장을 바탕으로 우수한 이익창출력을 유지할 것으로 예상했다.
재무구조 역시 개선되고 있다. 금호타이어는 2021~2022년 국내·베트남 법인 증설과 원부자재 가격 상승에 따른 운전자본 부담, 소송 관련 자금 소요로 순차입금이 증가했지만 2023년 이후 영업현금창출력이 개선되면서 차입금을 줄이고 있다.
순차입금은 2022년 말 2조2000억원에서 올해 6월 말 1조2000억원으로 약 1조원 감소했다. 투자 부담을 자체 현금창출력으로 흡수하며 재무부담을 낮춰왔다는 게 한신평의 판단이다.
향후 대규모 투자계획은 재무구조의 변수로 꼽힌다. 금호타이어는 함평공장 신축과 광주공장 이전, 폴란드공장 신축 등을 위해 2028년까지 약 1조5000억원을 투입할 예정이다.
한신평은 투자 집행 과정에서 차입부담이 다소 확대될 것으로 예상하면서도 견조한 영업현금창출력을 바탕으로 자금 소요에 대응할 수 있을 것으로 전망했다. 이에 따라 차입부담 증가 폭 역시 일정 수준에서 통제 가능할 것으로 판단했다.
이주호 한신평 선임애널리스트는 “지역별 타이어 판매량과 판매단가, 고부가 타이어 비중, 미국·EU 관세 정책과 원자재 가격 및 해상운임 추이, 이에 따른 영업현금창출력 유지 여부를 살펴볼 것”이라며 “함평·유럽 공장 신설과 광주공장 이전에 따른 자금 소요 및 재무부담 통제 수준도 모니터링할 계획”이라고 밝혔다.